Cuối tháng 2/2026, eo biển Hormuz bị phong tỏa, đẩy giá dầu Brent tăng 54% chỉ trong chín tháng. Với thị trường hạt nhựa, cú sốc này tạo ra một loạt diễn biến tưởng như mâu thuẫn. PE và PP tăng hơn 50%, nhưng PVC Trung Quốc gần như đứng yên. Nhà sản xuất nhựa lỗ dù giá bán tăng. Và doanh nghiệp ống nước Việt Nam vẫn phải tăng giá bán 15–25%, trong khi PVC Trung Quốc ở mức rẻ nhất kể từ 2005.
Bài viết này tổng hợp báo cáo chuyên đề của FinSuccess về ba loại hạt nhựa nguyên sinh dùng làm ống: PVC, HDPE và PP-R. Chúng tôi đi từ chuỗi nguyên liệu, cung cầu, chu kỳ giá đến hàm ý cho biên lợi nhuận của hai doanh nghiệp ống niêm yết lớn nhất là Nhựa Bình Minh (BMP) và Nhựa Tiền Phong (NTP).
Kết luận xuyên suốt: không có một chu kỳ hạt nhựa chung. Muốn hiểu giá một loại nhựa, cần trả lời ba câu hỏi: nó làm từ nguyên liệu gì, ai là người bán và người mua quyết định giá, và doanh nghiệp đang thực sự mua loại nào.
Nền tảng: ba loại nhựa làm ống, ba chuỗi nguyên liệu khác nhau
Trước khi đi vào diễn biến giá, cần hiểu hạt nhựa đến từ đâu. Doanh nghiệp ống như BMP, NTP đứng ở cuối chuỗi: họ mua hạt nhựa nguyên sinh, phối trộn phụ gia rồi ép đùn thành ống. Giá đầu vào của họ vì vậy bị chi phối bởi nguyên liệu gốc của từng loại nhựa, và ba loại nhựa làm ống đi theo ba chuỗi nguyên liệu khác nhau.
Hình 1. Chuỗi giá trị từ nguyên liệu gốc đến ống nhựa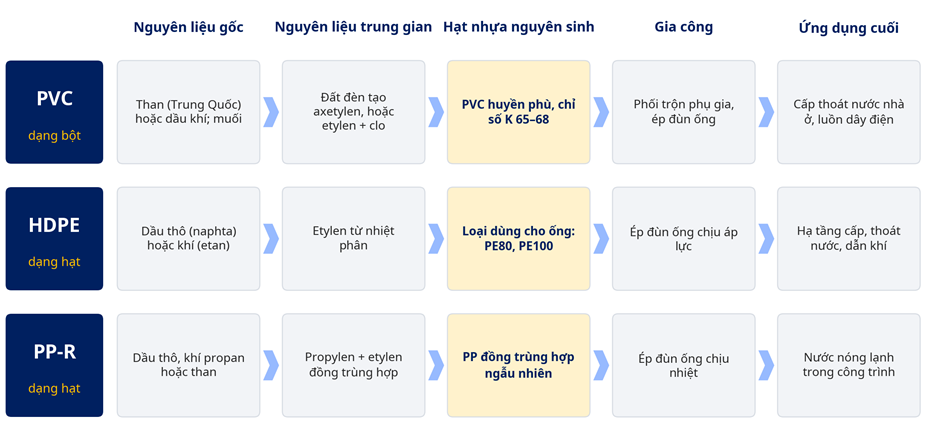
PVC: tại Trung Quốc, than quyết định giá
PVC dạng bột có hai cách sản xuất. Cách thứ nhất đi từ than: than và đá vôi tạo ra đất đèn, đất đèn tạo axetylen, rồi kết hợp với clo thành PVC. Cách thứ hai đi từ dầu khí: etylen kết hợp với clo. Tại Trung Quốc, 72–74% công suất PVC theo công nghệ đất đèn. Đất đèn chiếm khoảng 70% giá thành, và mỗi tấn PVC cần 1,45–1,5 tấn đất đèn cùng hơn 5.600 kWh điện. Vì vậy, giá than và điện gần như quyết định giá PVC Trung Quốc. Ngoài Trung Quốc, phần lớn PVC đi theo công nghệ etylen.
Loại PVC dùng làm ống là PVC huyền phù với chỉ số K 65–68, chủ yếu cho ống cấp thoát nước trong nhà ở và ống luồn dây điện.
PVC còn gắn chặt với ngành clo-kiềm. Điện phân muối luôn tạo ra đồng thời xút và clo (0,886 tấn clo cho mỗi tấn xút), và PVC là nơi tiêu thụ khoảng 46% lượng clo lỏng của Trung Quốc. Khi xút có lãi, nhà máy vẫn tiếp tục chạy PVC dù riêng PVC đang lỗ. Cơ chế này giải thích vì sao dư cung PVC có thể kéo dài nhiều năm (xem phần 6).
HDPE và PP-R: đi theo dầu và khí
HDPE làm từ etylen, được nhiệt phân từ naphta (một sản phẩm của dầu thô) hoặc từ etan (trong khí thiên nhiên). Loại dùng cho ống là PE80 và PE100, có khả năng chịu áp lực, phục vụ hạ tầng cấp nước, thoát nước và dẫn khí.
PP-R được tạo từ propylen đồng trùng hợp ngẫu nhiên với một lượng nhỏ etylen. Propylen có thể đi từ naphta, từ khí propan hoặc từ than. Ống PP-R chịu được nhiệt, nên được dùng cho hệ thống nước nóng lạnh trong công trình.
Doanh nghiệp ống là bên nhận giá
Với doanh nghiệp ống, hạt nhựa là chi phí lớn nhất. PVC chiếm khoảng 68% nguyên liệu của NTP, HDPE và PE khoảng 18%, PP khoảng 14%. BMP và NTP chủ yếu dùng PVC gốc etylen. Việt Nam nhập trên 70% nguyên liệu nhựa, nên doanh nghiệp gần như không có khả năng tác động đến giá đầu vào. Qua 27 quý, biên lãi gộp của BMP tương quan −0,88 với giá PVC.
Điều này dẫn tới thông điệp nền tảng của cả bài: không tồn tại một mức "giá hạt nhựa" chung. Mỗi loại có nguyên liệu gốc, nhà sản xuất biên và chu kỳ giá riêng.
Một số thuật ngữ dùng trong bài
|
1. Năm 2026, ba loại nhựa đi ba hướng vì mỗi loại theo một nguyên liệu
Từ tháng 1 đến tháng 9/2026, giá dầu Brent tăng 54%, PP giao ngay tại Trung Quốc tăng 53%, HDPE tăng 51%. Trong cùng giai đoạn, giá đất đèn chỉ tăng 4% và PVC tăng 5%. Cú sốc nguồn cung từ Trung Đông lan theo chuỗi dầu, nhưng gần như không chạm tới chuỗi than.
Hình 2. Dầu, PE, PP vọt lên sau khi Hormuz bị phong tỏa; PVC và đất đèn gần như đứng yên
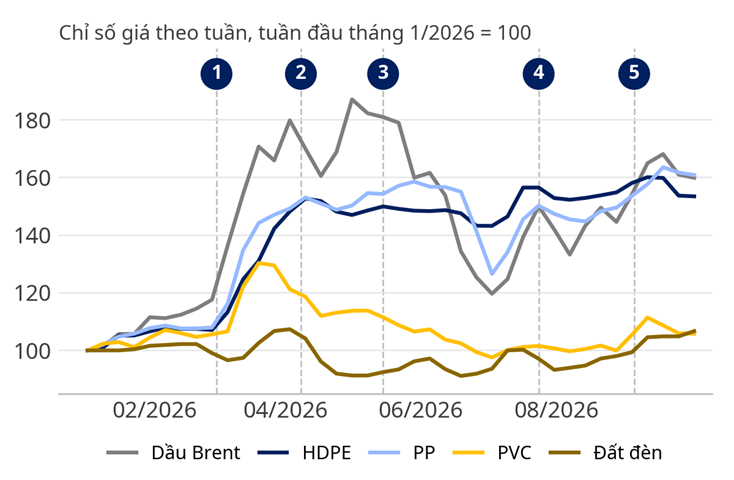
Nguồn: WiData (giá giao ngay tại Trung Quốc, dầu Brent); FinSuccess tính toán. Mốc sự kiện: (1) 28/2 Hormuz bị phong tỏa; (2) 7–8/4 ngừng bắn; (3) giữa tháng 5 tổ hợp Long Sơn tạm dừng; (4) 24/7 Ấn Độ áp giá nhập khẩu tối thiểu với PVC; (5) đầu tháng 9 các cuộc tấn công mới, Brent khoảng 109 USD/thùng.
Dữ liệu từ 2018 cho thấy rõ sự phân tách này. Giá PVC Trung Quốc tương quan 0,85 với giá đất đèn nhưng chỉ 0,11 với dầu Brent. Ngược lại, giá LLDPE kỳ hạn tương quan 0,60 với dầu. Đỉnh giá PVC tháng 10/2021 (11.099 NDT/tấn) cũng đến từ đất đèn, khi giá đất đèn lên 8.100 NDT/tấn.
Hình 3. PVC Trung Quốc đi theo đất đèn, PE đi theo dầu
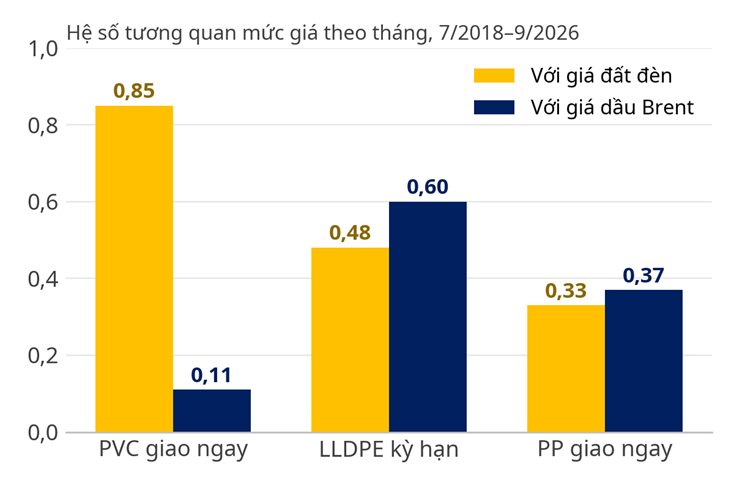
Nguồn: WiData; FinSuccess tính toán. Hệ số tương quan giữa mức giá trung bình tháng, 7/2018 – 9/2026.
Hàm ý thực tế: muốn dự báo giá PVC Trung Quốc, hãy nhìn giá than và đất đèn; muốn dự báo giá PE, PP, hãy nhìn giá dầu và naphta. Một "chỉ số giá nhựa" chung sẽ che mất phần lớn thông tin.
2. Cung và cầu: Trung Quốc định giá, ngành ống chỉ có tiếng nói với PVC
Trung Quốc chuyển dần từ người mua thành người bán
Trung Quốc nắm 47% công suất PVC thế giới (Mỹ 16%, Tây Âu 14%), khoảng 39% công suất PP và khoảng 1/3 công suất PE. Tỷ trọng này vẫn đang tăng: với PVC, từ khoảng 43% năm 2019 lên 47% năm 2025.
Khi sản xuất vượt nhu cầu trong nước, phần dư phải bán ra ngoài. Xuất khẩu PVC của Trung Quốc tăng từ 0,63 lên 3,82 triệu tấn trong giai đoạn 2020–2025, trong đó Ấn Độ nhận 41% lượng xuất khẩu 11 tháng 2025, so với 7% năm 2020. Từ 1/4/2026, Trung Quốc bỏ hoàn thuế xuất khẩu PVC, làm chi phí bán ra tăng khoảng 520 NDT/tấn.
Hình 4. Xuất khẩu PVC của Trung Quốc tăng gấp 6 lần trong 5 năm
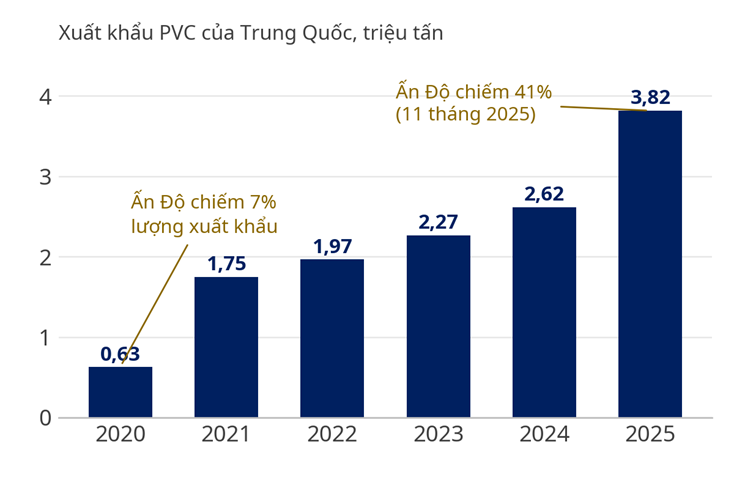
Nguồn: Chứng khoán Guojin (01/2026) dẫn Hải quan Trung Quốc; số năm 2025 theo Mysteel.
Với PP, bước chuyển còn nhanh hơn. Năm 2020 Trung Quốc nhập ròng 6,1 triệu tấn; đến 2025 gần như cân bằng, và ICIS dự báo xuất khẩu ròng khoảng 4 triệu tấn năm 2026. Đông Nam Á ở gần nên hứng phần lớn lượng hàng này: năm 2020, Việt Nam đã nhận 34% lượng PP Trung Quốc xuất khẩu.
Hình 5. PP: Trung Quốc chuyển từ thiếu hàng sang thừa hàng chỉ trong sáu năm
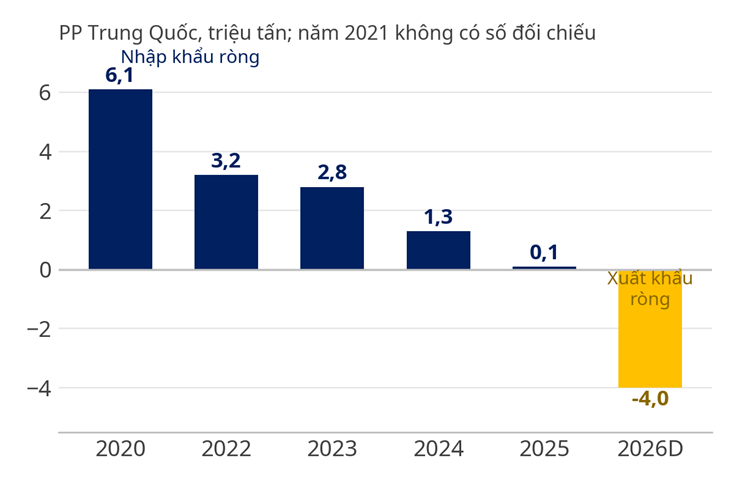
Nguồn: ICIS (2025–2026); năm 2026 là dự báo của ICIS; năm 2021 không có số đối chiếu.
HDPE là loại duy nhất Trung Quốc vẫn phải nhập, nhưng nhập ít dần. Tiêu thụ đi ngang quanh 17,8–17,9 triệu tấn cả năm 2020 và 2024, trong khi nhập khẩu ròng giảm từ 9,0 xuống 4,9 triệu tấn (2019–2025) và mức phụ thuộc nhập khẩu còn 29%. Người bán HDPE vào Trung Quốc, chủ yếu ở Trung Đông, đang mất dần khách hàng lớn nhất.
Ống là khách hàng lớn của PVC, nhưng nhỏ với PE và PP
Ống chiếm 27% tiêu thụ PVC của Trung Quốc và trên 70% ở Ấn Độ, nên nhu cầu ống có ảnh hưởng nhất định đến giá PVC. Khoảng 60% PVC Trung Quốc gắn với bất động sản. Ngược lại, ống và cửa chỉ chiếm khoảng 17% cầu HDPE, còn ống PP-R nằm trong nhóm "ứng dụng khác" chiếm 23,8% cầu PP; bao bì và hàng tiêu dùng mới là động lực chính.
Hình 6. Ống là ứng dụng số một của PVC, đặc biệt ở Ấn Độ
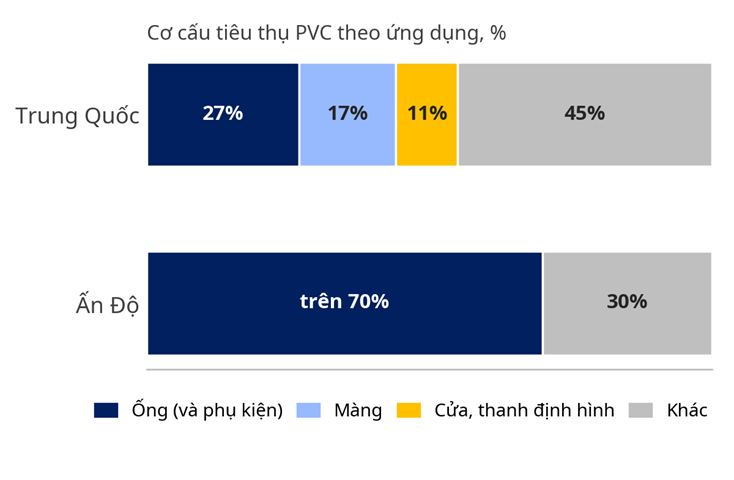
Nguồn: Quan Nghiên Thiên Hạ (01/2026) cho Trung Quốc năm 2025; Chứng khoán Guojin (01/2026) cho Ấn Độ.
Với HDPE và PP-R, doanh nghiệp ống vì vậy là bên nhận giá. Một đợt bùng nổ hạ tầng ở Việt Nam khó đủ để kéo giá nguyên liệu.
3. Giá PE, PP tăng hơn 50%, nhưng nhà sản xuất nhựa vẫn lỗ
Điều ngược trực giác nhất của năm 2026 nằm ở khâu sản xuất nhựa. Trong tháng 3, giá etylen châu Á tăng hơn gấp đôi, lên 1.500 USD/tấn vào ngày 30/3, mức cao nhất kể từ 2014. Cùng lúc, HDPE màng tại Viễn Đông chỉ đạt 1.310 USD/tấn vào ngày 7/4. Nguyên liệu đắt hơn thành phẩm khoảng 190 USD/tấn: nhà máy càng sản xuất càng lỗ.
Hình 7. Nguyên liệu đắt hơn cả nhựa làm từ nó
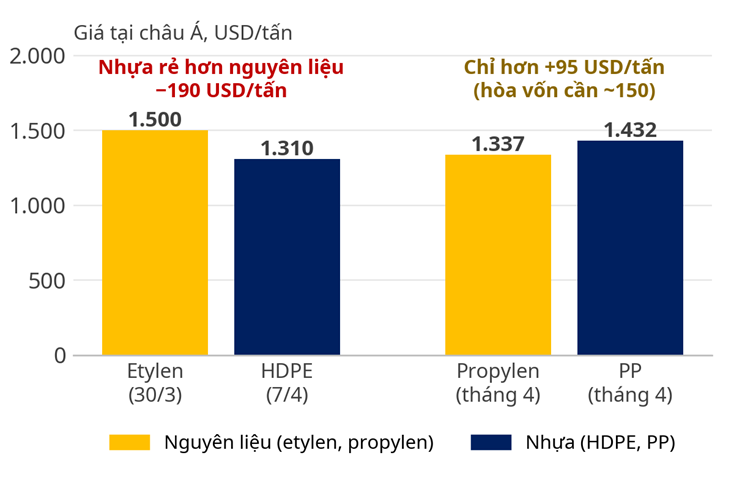
Nguồn: S&P Global (Platts) cho etylen CFR châu Á và HDPE màng CFR Viễn Đông; Procurement Resource cho propylen, PP Trung Quốc tháng 4/2026; FinSuccess tổng hợp.
Với PP, phần chênh so với nguyên liệu propylen chỉ còn khoảng 95 USD/tấn trong tháng 4/2026, thấp hơn mức hòa vốn thông thường khoảng 150 USD/tấn. Tại thị trường nội địa Trung Quốc, tháng 4/2026 giá etylen bình quân 9.780 NDT/tấn, trong khi LLDPE chỉ 8.622 NDT/tấn và HDPE 10.291 NDT/tấn.
Thị trường kỳ hạn xác nhận cách đọc này. Giá LLDPE giao ngay cao hơn giá kỳ hạn 944 NDT/tấn trong tháng 9/2026, cao hơn 98% số tháng kể từ 2018 (bình quân chỉ khoảng 208 NDT/tấn). Người mua đang trả rất đắt để có hàng ngay, nhưng giá cho hàng giao vài tháng sau thấp hơn nhiều: thị trường tin tình trạng thiếu hàng sẽ qua.
Hình 8. Chênh lệch giao ngay – kỳ hạn LLDPE lên mức cao nhất từ 2018
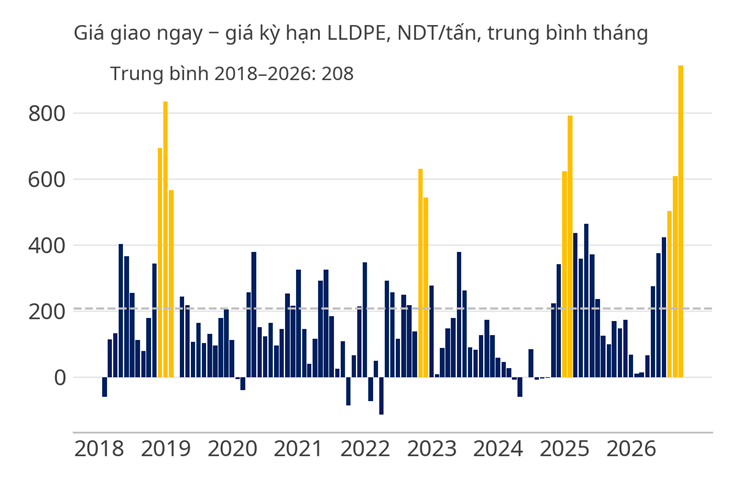
Nguồn: WiData; giá giao ngay lùi một ngày do công bố trễ hơn; FinSuccess tính toán.
Kịch bản cơ sở của FinSuccess: năm 2026 là cú sốc chi phí ở thượng nguồn, không phải một chu kỳ tăng giá. Giá HDPE và PP giao ngay đang ở phân vị 95–96 kể từ 2018, nhưng chưa thấy dấu hiệu nhu cầu bùng nổ. Giá PE, PP nhiều khả năng hạ khi naphta và etylen hạ nhiệt.
4. Năm 2026 khác năm 2021 ở đâu
Năm 2021 giá nhựa cũng tăng mạnh, nhưng câu chuyện ngược lại hoàn toàn. Khi đó cú sốc nằm ở than và đất đèn, nên PVC dẫn đầu với mức tăng 78%. Năm 2026 cú sốc nằm ở dầu, nên PE và PP dẫn đầu. Tính đến tháng 9/2026, chỉ số giá so với trung bình năm 2015 là PP 130, LLDPE 95, PVC 92: ba loại đã tách hẳn khỏi nhau.
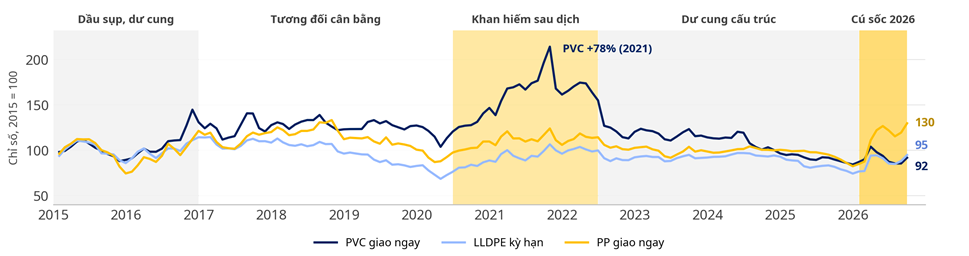
Nguồn: WiData (giá Trung Quốc, trung bình tháng); phân giai đoạn: FinSuccess.
Biến số | Năm 2021 | Năm 2026 | Ý nghĩa |
|---|---|---|---|
Nguyên liệu bị sốc | Than, đất đèn (đất đèn lên 8.100 NDT/tấn) | Naphta, etylen (Hormuz bị phong tỏa) | Loại nhựa dùng nguyên liệu bị sốc tăng mạnh nhất |
Mức tăng giá | PVC +78%, LLDPE +40%, PP +27% (6/2020 – 10/2021) | PP +53%, HDPE +51%, PVC +5% (1–9/2026) | Năm 2021 PVC dẫn đầu; năm 2026 PE, PP dẫn đầu |
Giao ngay – kỳ hạn LLDPE | Bình quân 152 NDT/tấn | 944 NDT/tấn (tháng 9) | Năm 2026 hàng vật chất khan hiếm cục bộ |
Biên lãi gộp BMP | 12,9% (quý II), 4,5% (quý III) | 46,7% (quý II) | Năm 2026 biên được che bởi tồn kho rẻ và tăng giá bán |
Nguồn: WiData (giá nhựa, đất đèn, báo cáo tài chính BMP); FinSuccess tính toán.
Hai đợt tăng giá gần nhất cho thấy một quy luật đáng chú ý: cú sốc nằm ở chuỗi nguyên liệu nào thì loại nhựa đó dẫn đầu. Tác động lên doanh nghiệp ống cũng khác nhau: năm 2021 biên bị nén ngay, còn năm 2026 rủi ro dồn vào nửa sau năm.
5. Sau cú sốc, HDPE và PP vẫn là nơi dư cung lớn nhất
Phía sau mức giá cao hiện tại là một thị trường thừa công suất. Theo ICIS, công suất PE toàn cầu vượt cầu khoảng 24 triệu tấn/năm trong giai đoạn 2022–2025, gấp đôi mức bình quân 10 triệu tấn của 2000–2021. Riêng HDPE, phần thừa tăng từ 4 lên 12 triệu tấn; với PP, từ 8 lên 21 triệu tấn.
Hình 10. Dư cung PE toàn cầu đã tăng gấp đôi
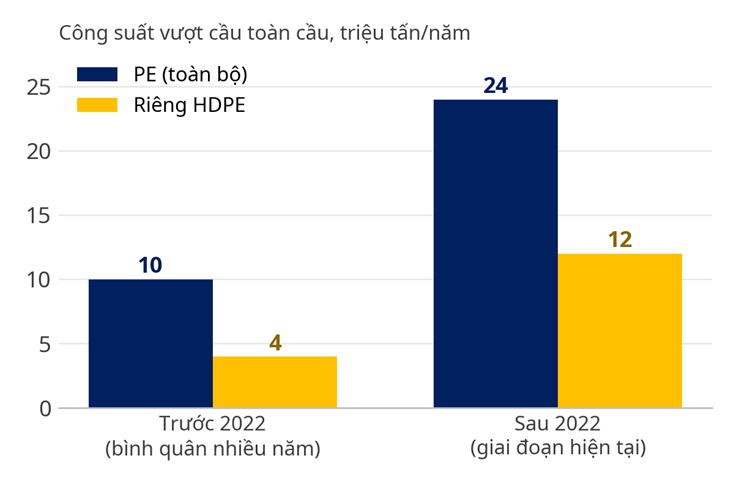
Nguồn: ICIS (John Richardson). PE: bình quân 2000–2021 so với 2022–2025; HDPE: bình quân 2000–2022 so với năm 2023.
Cú sốc 2026 đánh vào HDPE mạnh hơn PE nói chung vì nguồn cung tập trung. Năm 2021, Ả Rập Xê Út, Iran và Các Tiểu vương quốc Ả Rập Thống nhất chiếm 56% lượng HDPE nhập vào Trung Quốc, và 84% công suất PE Trung Đông xuất khẩu qua Hormuz. Kết quả là HDPE đắt hơn LLDPE bình quân 1.484 NDT/tấn năm 2026 (tháng 9: 1.539, phân vị 89), so với chỉ khoảng 30 NDT/tấn năm 2024. Hai loại cùng làm từ etylen nên chênh lệch này phản ánh mức khan hiếm riêng của HDPE.
Hình 11. HDPE khan hiếm hơn PE nói chung
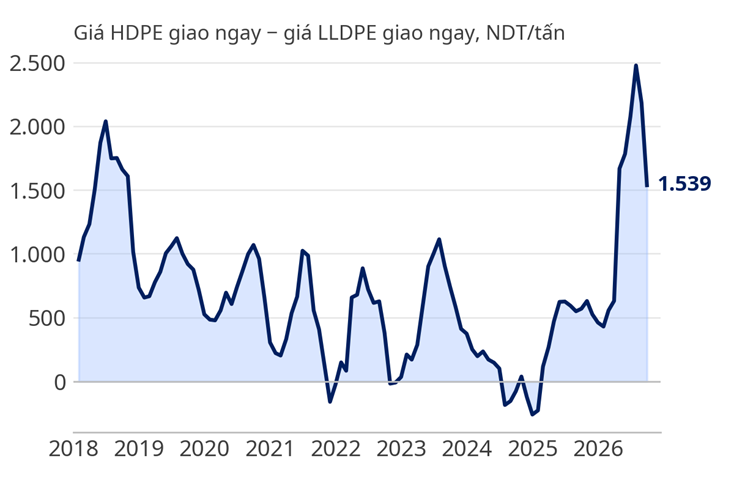
Nguồn: WiData (giá giao ngay HDPE, LLDPE tại Trung Quốc); FinSuccess tính toán.
Với PP-R, giá có thể tách làm hai phần: giá nền PP cộng phần bù cho loại đồng trùng hợp ngẫu nhiên dùng làm ống. Giá nền đang chịu áp lực khi Trung Quốc chuyển sang xuất khẩu ròng; phần bù, theo nhận định của FinSuccess, khá ổn định nhưng có thể thu hẹp khi Trung Quốc tự sản xuất được loại dùng cho ống. Kịch bản cơ sở: giá HDPE, PP cao hiện nay mang tính tạm thời, và lượng dư có thể quay lại đè giá khi lưu thông qua Hormuz trở lại bình thường.
6. PVC Trung Quốc: vẫn dư cung, nhưng giá đã chạm đáy chi phí
Thị trường PVC Trung Quốc dư cung suốt 5 năm. Công suất tăng từ 25,9 lên 30,4 triệu tấn (2020–2025), trong khi tiêu thụ trong nước đi ngang quanh 20 triệu tấn; tồn kho tăng mỗi năm và xuất khẩu trở thành van xả. Năm 2026 gần như không thêm công suất, nhưng 2027–2028 dự kiến thêm khoảng 2,6 triệu tấn.
Hình 12. Sản lượng PVC Trung Quốc vượt tiêu thụ, xuất khẩu là van xả
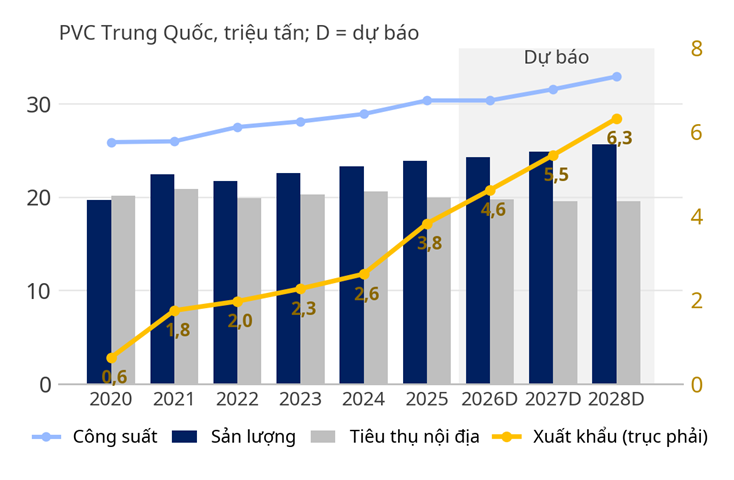
Nguồn: Chứng khoán Guojin (01/2026) dẫn Baiinfo, Hải quan Trung Quốc; xuất khẩu 2025 theo Mysteel; FinSuccess tổng hợp.
Nhu cầu cũng khó cứu thị trường trong ngắn hạn. Diện tích nhà ở khởi công mới của Trung Quốc giảm 74% từ đỉnh 2019; vì PVC dùng nhiều ở giai đoạn hoàn thiện (ống, cửa), diện tích hoàn công đã giảm theo, 42% từ đỉnh 2023. Trong 8 tháng 2026, khởi công đạt 218 triệu m², hoàn công 148 triệu m². Cầu PVC nội địa khó phục hồi trước 2027.
Kết quả là giá đã xuống rất thấp. Giữa tháng 12/2025, PVC giao ngay chạm khoảng 4.290 NDT/tấn, thấp nhất kể từ 2005; tháng 9/2026 giá 4.758 NDT/tấn, vẫn trong nhóm 10% thấp nhất từ 2015.
Hình 13. Giá PVC Trung Quốc ở vùng 10% thấp nhất kể từ 2015
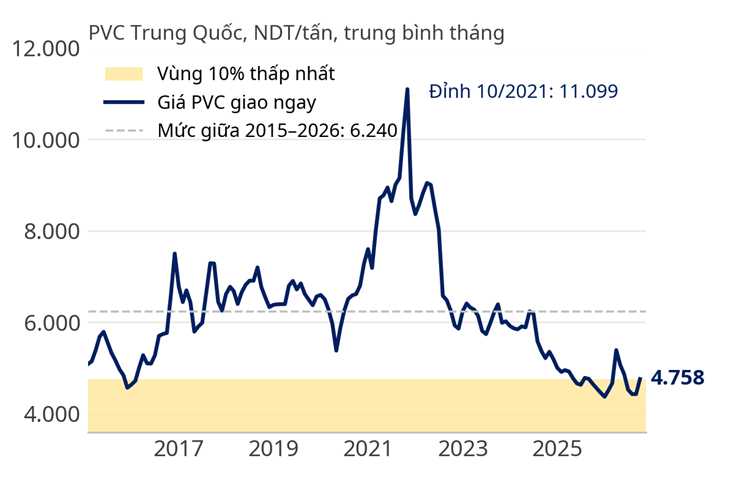
Nguồn: WiData (giá PVC giao ngay Trung Quốc); Chứng khoán Guojin (01/2026); FinSuccess tính toán.
Điều khiến giá khó giảm sâu thêm nằm ở phía chi phí. Phần lãi gộp của nhà máy clo-kiềm tích hợp, gồm lãi từ PVC cộng phần xút bù thêm, chỉ còn 2.190 NDT/tấn PVC trong tháng 9/2026, thấp hơn 96% số tháng kể từ 2018. Theo Chứng khoán Guojin, biên tích hợp tại Sơn Đông đã âm từ quý IV/2025. Nhà máy đất đèn khó duy trì bán dưới mức này lâu dài.
Hình 14. Lớp đệm từ xút đã mỏng: lãi của nhà máy clo-kiềm tích hợp ở mức thấp nhất từ 2018
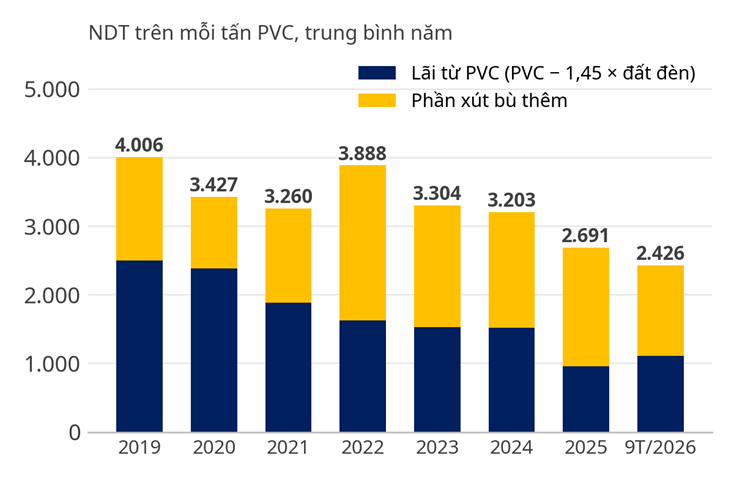
Nguồn: WiData (giá PVC, đất đèn, xút); tỷ lệ 0,886 tấn clo/tấn xút theo Chứng khoán Guojin; FinSuccess tính toán.
Vì sao xút giữ cho nhà máy PVC tiếp tục chạy Điện phân muối luôn tạo ra đồng thời xút và clo: mỗi tấn xút đi kèm 0,886 tấn clo. Clo là khí độc, khó lưu kho, nên phải được chuyển ngay thành sản phẩm khác, và PVC là nơi tiêu thụ lớn nhất (khoảng 46% clo lỏng của Trung Quốc). Vì vậy nhà máy tích hợp nhìn lãi tổng: lãi từ PVC cộng lãi từ xút. Năm 2022, xút lãi 2.264 NDT/tấn PVC, đủ bù cho PVC đang kém, nên nhà máy vẫn chạy và dư cung kéo dài. Năm 2026, cả hai cùng mỏng: lớp đệm không còn. Sàn chi phí này không cố định. Nó dịch chuyển theo giá than, điện, xút và công suất vận hành; dư địa giảm giá chỉ bị giới hạn hơn tại đường chi phí hiện tại. |
Kết luận cho PVC Trung Quốc: giá như quả bóng đã chạm sàn, khó rơi sâu thêm nhưng cũng khó tự bật lên. Muốn giá tăng cần cầu hồi phục hoặc công suất rời thị trường.
7. Ấn Độ quyết định PVC giá rẻ của Trung Quốc chảy về đâu
Ấn Độ là "người mua biên" của PVC: lượng Ấn Độ mua thêm hay bớt quyết định hàng dư của Trung Quốc đi đâu và giá ra sao. Nhu cầu PVC của Ấn Độ dự báo tăng từ 4,7 lên 5,5 triệu tấn (năm tài chính 2025–2027), với ống và phụ kiện chiếm trên 70%. Nhưng hai dự báo về nhập khẩu trái ngược nhau: CareEdge cho rằng nhập khẩu giảm còn 1,4 triệu tấn khi công suất mới đi vào hoạt động, còn Guojin dự báo vẫn ở mức 3,9–4,4 triệu tấn đến 2027.
Hình 15. Khoảng 2,5 triệu tấn PVC có thể phải tìm thị trường khác
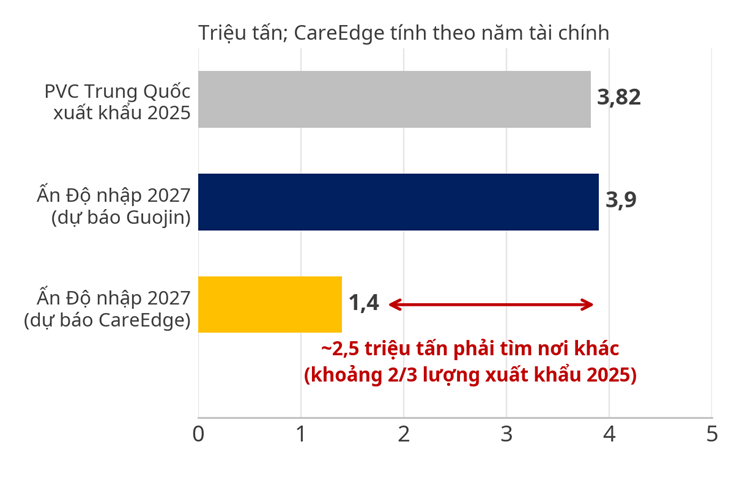
Nguồn: Chứng khoán Guojin (01/2026); CareEdge (2025, năm tài chính); Mysteel; FinSuccess tính toán.
Chênh lệch giữa hai dự báo, khoảng 2,5 triệu tấn, tương đương 2/3 lượng PVC Trung Quốc xuất khẩu năm 2025. Nếu Ấn Độ tự sản xuất được hoặc đóng cửa với hàng nhập, phần lớn lượng này có thể đổ về Đông Nam Á. Chính sách nhập khẩu của Ấn Độ lại đổi chiều liên tục:
Thời điểm | Diễn biến | Với hàng Trung Quốc |
|---|---|---|
10/2024 | Đề xuất thuế chống bán phá giá 82–167 USD/tấn | Đóng cửa |
12/11/2025 | Hủy yêu cầu chứng nhận chất lượng bắt buộc | Mở cửa |
Cuối 2025 | Vụ điều tra chống bán phá giá khép lại, không áp thuế | Mở cửa |
2/4 – 30/6/2026 | Thuế nhập khẩu cơ bản giảm về 0 | Mở cửa |
24/7/2026 | Giá nhập khẩu tối thiểu 766 USD/tấn, hiệu lực 6 tháng | Đóng cửa |
Nguồn: S&P Global; SunSirs; ChemAnalyst (07/2026); FinSuccess tổng hợp.
Giá nhập khẩu tối thiểu hết hạn cuối tháng 1/2027. Kịch bản cơ sở của FinSuccess là Ấn Độ gia hạn hoặc thay bằng biện pháp tương đương, vì công suất mới trong nước chạy từ 2027 làm động lực bảo hộ tăng; khi đó PVC giá rẻ tiếp tục dồn về Đông Nam Á. Nếu biện pháp hết hạn mà không thay thế, Ấn Độ hút hàng trở lại và giá PVC khu vực nhích lên. Lưu ý: BMP, NTP chủ yếu dùng PVC gốc etylen, nên chỉ chịu tác động gián tiếp, qua việc mặt bằng giá PVC chung bị kéo xuống.
8. PVC rẻ, nhưng doanh nghiệp ống Việt Nam mua loại đắt hơn 118 USD/tấn
Đây là lời giải cho câu đố ban đầu. Theo Chứng khoán Rồng Việt, các doanh nghiệp ống lớn của Việt Nam như BMP, NTP và Hoa Sen chủ yếu dùng PVC gốc etylen, tức làm từ dầu, thay vì PVC đất đèn của Trung Quốc.
Trước chiến sự, hai loại có giá gần nhau: với hàng giao tháng 3/2026, PVC gốc etylen của Formosa (Đài Loan) chào vào Ấn Độ 720 USD/tấn, còn rẻ hơn hàng Trung Quốc khoảng 40 USD/tấn. Khi etylen tăng vọt, với hàng giao tháng 8/2026, giá chào lên 860 USD/tấn, trong khi hàng Trung Quốc chỉ quanh 735–750 USD/tấn. Phần bù đảo chiều lên khoảng 118 USD/tấn.
Hình 16. Phần bù của PVC làm từ dầu đảo chiều năm 2026
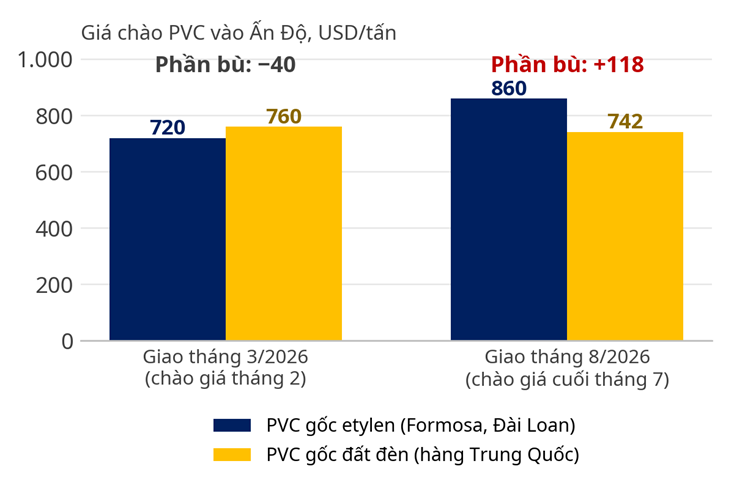
Nguồn: Polymerupdate (02/2026, 07/2026); S&P Global (07/2026); ChemOrbis (03/2026); giá hàng Trung Quốc tháng 3 lấy mức cao 760 USD/tấn, tháng 7 lấy giữa khoảng 735–750 USD/tấn.
Giá nhập về Việt Nam vì vậy gồm bốn lớp: giá xuất khẩu của Trung Quốc và châu Á, cộng phần bù của loại gốc etylen, cộng cước và thuế (HDPE, LLDPE chịu thuế nhập khẩu 2%), cộng biến động tỷ giá. Riêng tỷ giá, nhân dân tệ tăng giá khoảng 4% năm 2026 (từ 6,97 xuống 6,71 NDT/USD), làm hàng Trung Quốc tính bằng USD đắt thêm tương ứng.
Nguồn cung trong nước không đủ để neo giá. Long Sơn, Dung Quất và Hyosung có tổng công suất khoảng 3 triệu tấn nhưng thực tế chỉ đáp ứng khoảng 1 triệu tấn; Long Sơn chạy, dừng liên tục từ 2024 và dừng lại từ giữa tháng 5/2026. Việt Nam nhập 5,55 triệu tấn nguyên liệu nhựa trong 7 tháng 2025 (+18,8%), Trung Quốc là nguồn lớn nhất.
Hình 17. Việt Nam nhập trên 70% nguyên liệu nhựa
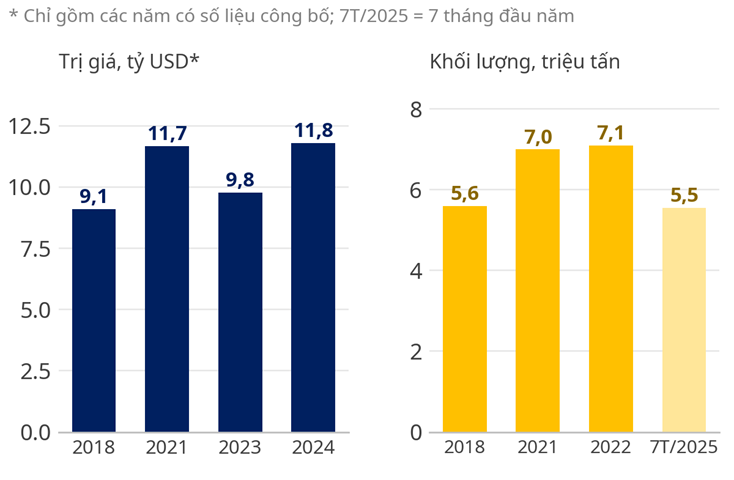
Nguồn: Hiệp hội Nhựa Việt Nam; Tổng cục Hải quan qua báo chí; năm 2023 suy ra từ tốc độ tăng năm 2024; 7T/2025 là 7 tháng đầu năm.
Từ cuối tháng 3 đến đầu tháng 4/2026, BMP tăng giá niêm yết khoảng 15% với PVC, PP-R và 30% với HDPE; NTP tăng 25% với PVC, PP-R và 20% với HDPE; Hoa Sen tăng 15% với ống PVC. Với doanh nghiệp ống Việt Nam, giá than quyết định mặt bằng giá PVC, còn etylen quyết định phần bù. Năm 2026, phần bù mới là biến số chính.
9. Biên lãi gộp ngành ống: giảm bằng thang máy, tăng bằng cầu thang
Qua 27 quý (quý IV/2019 – quý II/2026), biên lãi gộp của BMP gần như là hình ảnh đảo ngược của giá PVC, với hệ số tương quan −0,88. Khi giá PVC cao (quý II–III/2021), biên chỉ 5–13%, thấp nhất 4,5% trong quý III/2021 khi đỉnh giá trùng giãn cách xã hội. Khi giá PVC về vùng đáy (2025–2026), biên lên 46–48%.
Hình 18. Giá PVC càng cao, biên lãi gộp BMP càng thấp
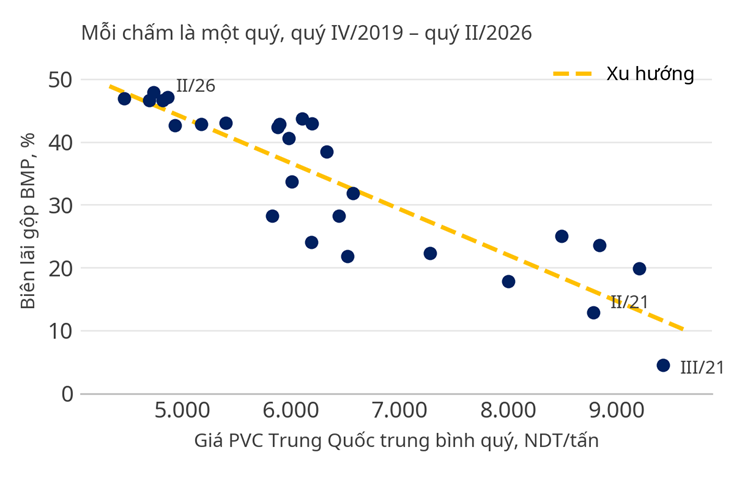
Nguồn: WiData (báo cáo tài chính BMP, giá PVC giao ngay Trung Quốc); FinSuccess tính toán.
Quan trọng hơn mức giá là tốc độ và chiều biến động. Trong pha giá PVC tăng 34% (quý III/2020 – quý II/2021, từ 6.573 lên 8.785 NDT/tấn), biên BMP mất 9,5 điểm % ngay quý đầu và 19 điểm % sau ba quý. Trong pha giá giảm 31% (quý II/2022 – quý II/2023, từ 8.493 xuống 5.895 NDT/tấn), biên chỉ hồi 3,2 điểm % quý đầu và cần bốn quý để hồi 17,8 điểm %.
Hình 19. Nén nhanh, phục hồi chậm
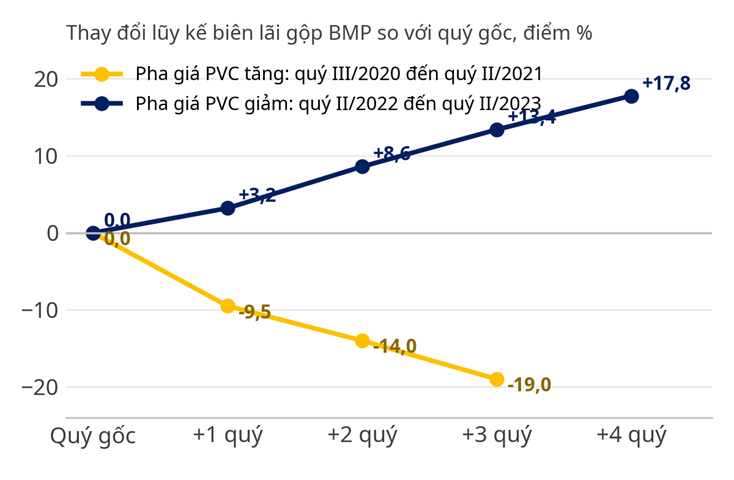
Nguồn: WiData (báo cáo tài chính BMP, giá PVC Trung Quốc); FinSuccess tính toán.
Theo nhận định của FinSuccess, có hai lý do cho sự bất đối xứng này. Khi giá tăng, chi phí mua nguyên liệu tăng ngay nhưng giá bán ống điều chỉnh chậm hơn, vì phải báo trước cho đại lý và giữ thị phần. Khi giá giảm, doanh nghiệp phải dùng hết lô nguyên liệu đã mua giá cao trước, trong khi đối thủ tăng chiết khấu. Bằng chứng hiện mới dựa trên hai giai đoạn, và pha tăng có ảnh hưởng của giãn cách xã hội năm 2021.
NTP phản ứng chậm hơn: tương quan giữa biên và giá nhựa mạnh nhất ở độ trễ 2–3 quý (−0,73), khớp với nhận định của FPTS rằng giá nhựa cần 6–9 tháng để vào biên NTP. Khi so cùng chuẩn (quý I/2022 – quý II/2026, cùng thước đo biên sau chi phí bán hàng), biên BMP giảm khoảng 4,1 điểm % mỗi khi giá nhựa tăng 1.000 NDT/tấn, còn NTP khoảng 2,6–2,9 điểm %. BMP gần như thuần PVC nên nhạy hơn; NTP có HDPE, PP-R và độ trễ dài hơn.
Hình 20. Cùng chuẩn so sánh, biên BMP nhạy với giá nhựa hơn NTP
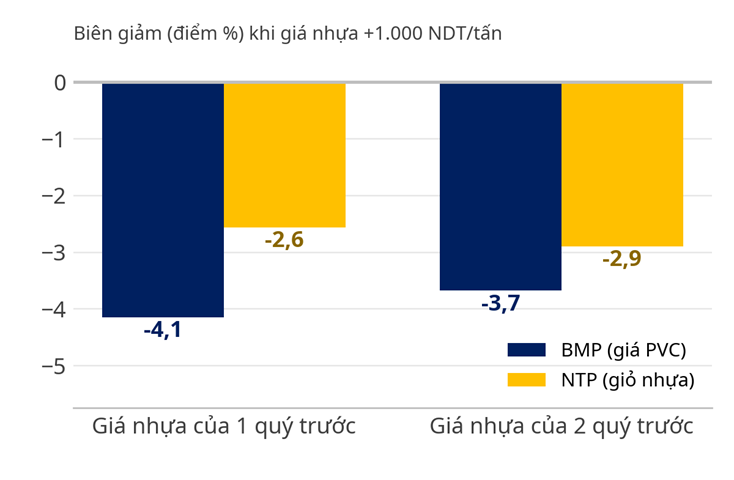
Nguồn: WiData; hồi quy tuyến tính đơn biến, quý I/2022 – quý II/2026; giỏ nhựa NTP gồm 68% PVC, 18% HDPE và PE, 14% PP theo MBS; FinSuccess tính toán.
Một lưu ý về dữ liệu: chuỗi giá PVC dùng trong phân tích là giá giao ngay tại Trung Quốc, chủ yếu phản ánh loại đất đèn. Mối quan hệ đúng cho giai đoạn 2019–2025 khi hai loại PVC đi cùng nhau; với năm 2026, cần cộng thêm phần bù gốc etylen.
10. Năm 2026: tồn kho giá rẻ đang che biên lợi nhuận
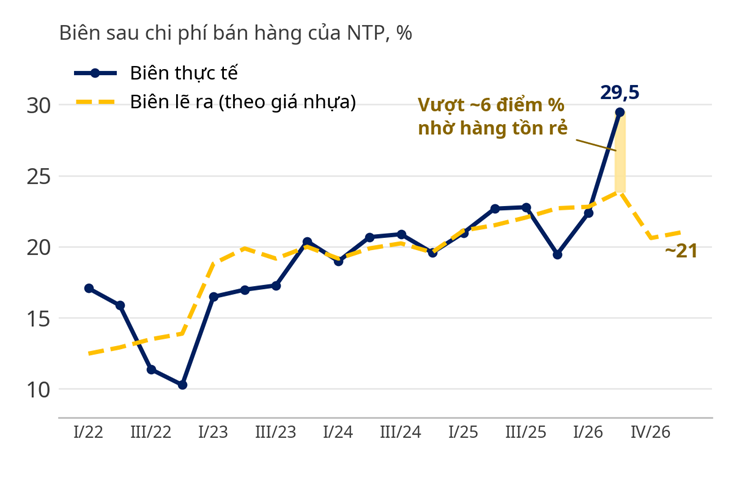
Biên lãi gộp quý II/2026 của BMP đạt 46,7%, và biên sau chi phí bán hàng của NTP đạt 29,5%, dù giá nguyên liệu thực tế đã tăng. Hai lớp đệm tạm thời giải thích điều này.
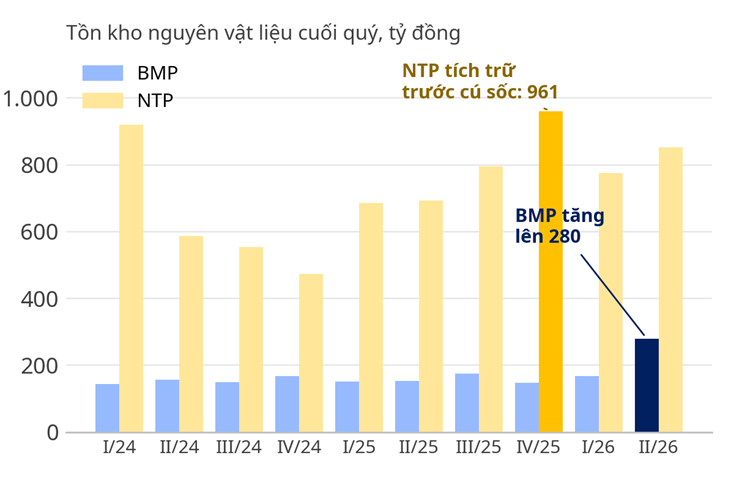
Lớp đệm thứ nhất là tồn kho. NTP tích trữ nguyên liệu lên đỉnh 961 tỷ đồng vào cuối 2025, trước khi giá tăng. BMP tăng tồn kho lên 280 tỷ đồng trong quý II/2026; theo Shinhan, BMP mua được ở vùng giá thấp, dù PVC gốc etylen đang tăng giá trong chính quý này.
Hình 21. Hai thời điểm tích trữ nguyên liệu
Nguồn: WiData (thuyết minh báo cáo tài chính BMP, NTP).
Lớp đệm thứ hai là tăng giá bán: các đợt tăng giá niêm yết 15–30%, cùng việc NTP giảm tỷ lệ chiết khấu trên doanh thu từ 18,7% (quý I) xuống 8,3% (quý II/2026).
Để đo tác dụng của hai lớp đệm, chúng tôi ước tính "biên lẽ ra" của NTP: mức biên nếu chỉ tính theo giá nhựa của hai quý trước. Quý II/2026, biên thực tế 29,5% cao hơn mức lẽ ra 23,9% khoảng 6 điểm %. Khi lô hàng giá rẻ dùng hết, mức lẽ ra chỉ khoảng 21% cho quý IV/2026 – quý I/2027, và có thể còn thấp hơn vì mô hình chưa tính phần bù gốc etylen. NTP cũng chịu cú sốc PE, PP nặng hơn BMP, vì HDPE và PP chiếm khoảng 32% nguyên liệu.
Hình 22. Biên thực tế của NTP vượt "biên lẽ ra" khoảng 6 điểm %
Nguồn: WiData; biên lẽ ra ước tính bằng hồi quy theo giá giỏ nhựa hai quý trước, quý I/2022 – quý II/2026; FinSuccess tính toán.
Biên lãi gộp quý II/2026 vì vậy nhiều khả năng là đỉnh tạm thời. Nhà đầu tư không nên lấy lợi nhuận quý II nhân cho cả năm; rủi ro thu hẹp biên tập trung vào quý IV/2026 – quý I/2027.
Bức tranh tổng hợp: ba loại nhựa trên cùng một bảng
Tiêu chí | PVC | HDPE | PP-R |
|---|---|---|---|
Nguyên liệu quyết định chi phí | Than, đất đèn (Trung Quốc); etylen với loại Việt Nam dùng | Naphta, etan, etylen | Propylen từ naphta, propan, than |
Bên bán ròng | Trung Quốc | Trung Đông, Mỹ | Trung Quốc (từ 2026), Trung Đông |
Bên mua ròng | Ấn Độ | Trung Quốc | Đông Nam Á, Việt Nam |
Tỷ trọng ngành ống trong cầu | ~27% (Trung Quốc), trên 70% (Ấn Độ) | ~17% (ống và cửa) | Phần nhỏ |
Trạng thái tháng 9/2026 | Dư cung, giá ở đáy chi phí | Cú sốc nguồn cung, dư cung lớn phía sau | Cú sốc nguồn cung, giá nền mềm |
Phần bù của loại dùng cho ống | Thấp; gốc etylen +118 USD/tấn năm 2026 | Đáng kể (PE80, PE100) | Cao (PP-R) |
Nguồn: WiData; Chứng khoán Guojin; ICIS; S&P Global; Huaon; Chứng khoán Rồng Việt; FinSuccess tổng hợp.
Triển vọng 2027–2028: ba loại nhựa, ba con đường
Kịch bản của FinSuccess được xây trên các yếu tố có mốc thời gian cụ thể. Quan điểm cơ sở: giá có thể biến động mạnh, nhưng không có một chu kỳ tăng chung cho cả ba loại nhựa.
Loại | Kịch bản cơ sở | Giá cao hơn nếu | Giá thấp hơn nếu |
|---|---|---|---|
PVC | Đi ngang ở vùng đáy; sàn chi phí giữ giá | Trung Quốc loại bỏ công suất cũ; Ấn Độ hút hàng sau 1/2027 | Công suất etylen 2027–2028 vào khi bất động sản chưa hồi |
HDPE | Giảm dần khi Hormuz thông thương | Gián đoạn kéo dài sang 2027 | Hormuz mở nhanh, công suất mới đồng loạt chạy |
PP-R | Giá nền giảm, phần bù giữ | Gián đoạn kéo dài | Trung Quốc xuất khẩu ròng ~4 triệu tấn/năm |
Nguồn: nhận định của FinSuccess.
Một thay đổi cấu trúc đáng theo dõi: các dự án PVC mới của Trung Quốc giai đoạn 2027–2028 đều theo công nghệ etylen. Nếu không có nhà máy cũ đóng cửa, tỷ trọng công suất đất đèn giảm từ 72,6% (2025) xuống khoảng 67% (2028). Giá PVC Trung Quốc vì vậy sẽ dần nhạy với giá dầu hơn.
Tác động lên doanh nghiệp ống theo kịch bản
- Hormuz thông thương dần, PVC đi ngang (cơ sở): biên NTP có thể về khoảng 21% khi hết hàng tồn rẻ rồi hồi chậm; biên BMP giảm nhẹ khi phần bù gốc etylen co lại.
- Gián đoạn kéo dài sang 2027: NTP chịu nặng hơn vì 32% nguyên liệu là HDPE, PP; biên phụ thuộc khả năng giữ mức giá bán đã tăng.
- Hormuz mở nhanh, dư cung quay lại: giá nhựa giảm nhanh nhưng biên chỉ hồi dần trong 3–4 quý; doanh nghiệp có thể chịu lỗ tồn kho ngắn hạn.
Rủi ro làm luận điểm sai
- Gián đoạn qua Hormuz kéo dài sang 2027, khiến giá PE, PP neo cao lâu hơn.
- Trung Quốc loại bỏ công suất PVC lạc hậu nhanh hơn dự kiến.
- Ấn Độ gỡ giá sàn nhập khẩu từ tháng 1/2027, khiến PVC châu Á bật tăng.
- Long Sơn vận hành ổn định trở lại, tăng nguồn cung PE, PP trong nước.