I. Tái cơ cấu danh mục
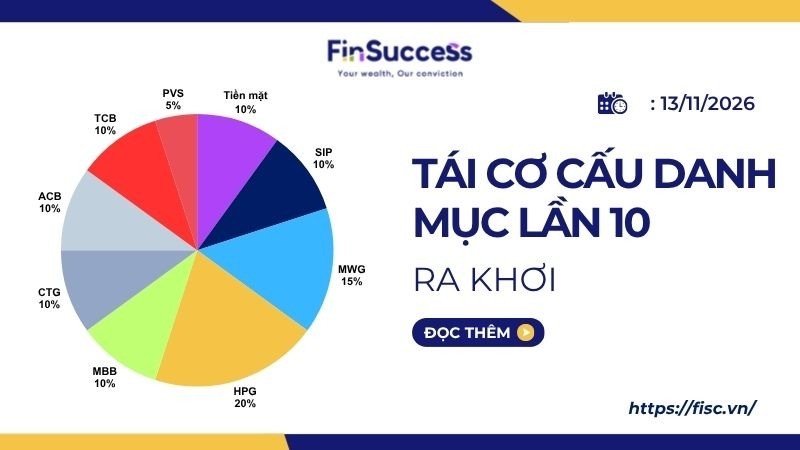
Trong đợt tái cơ cấu lần 10 năm 2026, FinSuccess giảm 5% tỷ trọng NLG và chuyển 5% này sang PVS (Tổng CTCP Dịch vụ Kỹ thuật Dầu khí – PTSC). Vốn được chuyển từ một cổ phiếu chưa có động lực tăng giá rõ ràng sang một doanh nghiệp đã có sẵn hợp đồng cho tăng trưởng lợi nhuận và đang có định giá hấp dẫn.
1. Lý do giảm 5% tỷ trọng NLG
- Lãi suất chưa thuận lợi cho bất động sản: Lãi suất cao khiến người mua nhà vay đắt, nên nhu cầu khó phục hồi nhanh. Chủ đầu tư cũng chịu chi phí vốn lớn, làm việc bán hàng và ghi nhận lợi nhuận cải thiện chậm hơn kỳ vọng.
- Đồng vốn có chỗ dùng tốt hơn: Sau nhịp điều chỉnh vừa qua, nhiều cổ phiếu đã về vùng định giá hấp dẫn và có lợi nhuận dễ dự báo hơn. Chuyển vốn sang những cơ hội này giúp tỷ lệ lợi nhuận/rủi ro của danh mục tốt hơn.
2. Lý do thêm 5% tỷ trọng PVS
- Hợp đồng đã ký đủ cho tăng trưởng 2027: Đến 30/9/2026, PVS còn khoảng 35 nghìn tỷ đồng giá trị cơ khí – xây lắp chưa thực hiện. Khối lượng này nằm ở các dự án lớn như Sư Tử Trắng 2B, Lô B, Khánh Mỹ – Đầm Dơi, Long Phú 1 và Ô Môn III. Phần lớn kết quả năm 2027 vì thế đã có hợp đồng, không phải chờ trúng thầu mới. Nguồn việc cũng đa dạng hơn trước, với EPC điện và điện gió ngoài khơi chiếm khoảng một nửa doanh thu mảng.
- Còn dư địa sau 2027: Yếu tố hỗ trợ gần nhất là hợp đồng Maydan Mahzam tại Qatar. Nếu được ký, hợp đồng này sẽ kéo dài lượng việc sang năm 2028. Giai đoạn 2028–2030 còn nhiều dự án điện gió tiềm năng.
- Định giá hấp dẫn: Theo ước tính của FinSuccess, ở vùng giá quanh 28.000đ/cp, vốn hóa PVS chỉ tương đương tiền mặt ròng cộng phần lợi nhuận ổn định từ liên doanh, liên kết. Thị giá chưa phản ánh mảng xây lắp đang có nhiều hợp đồng. Thị giá cũng chưa tính khả năng hoàn nhập khoảng 550 tỷ đồng dự phòng dự án Sao Vàng Đại Nguyệt.
II. Danh mục sau tái cơ cấu
TCB: Tiếp tục dẫn dắt hay bị bỏ lại?
SIP: Quỹ đất khủng và giàu tiềm lực tài chính
ACB : Một lựa chọn An toàn - Cá nhân - Bền vững
NTP: Báo cáo phân tích ngành nhựa 2025
PVS: Hợp đồng dày, định giá rẻ
III. Hiệu suất danh mục tại thời điểm tái cơ cấu
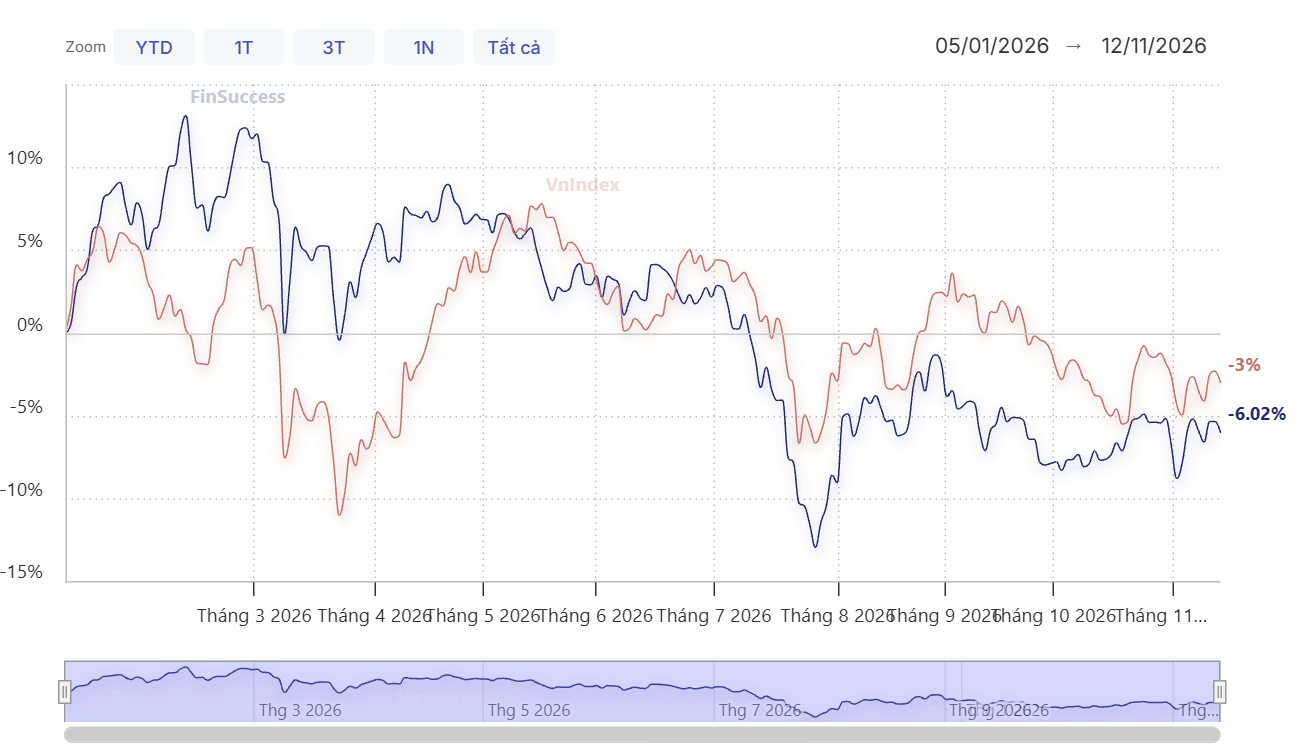
Tính đến ngày 12/11/2026, danh mục FinSuccess có hiệu suất YTD -6,02%, so với -3,0% của VN-Index. Danh mục vượt trội trong phần lớn nửa đầu năm, nhưng giảm mạnh từ cuối tháng 7 và từ đó đứng thấp hơn chỉ số tham chiếu.
Từ lần tái cơ cấu trước (23/09/2026) đến nay, danh mục giữ vững tốt hơn thị trường. Trong giai đoạn này, VN-Index giảm từ +0,74% xuống -3,0%, còn danh mục chỉ giảm từ -5,3% xuống -6,02%. Nhờ vậy, khoảng cách hiệu suất so với VN-Index thu hẹp từ khoảng 6 điểm phần trăm xuống còn khoảng 3 điểm phần trăm. Kết quả này cho thấy các điều chỉnh trước đó đã giúp danh mục chống chịu tốt hơn khi thị trường đi xuống.
Đợt tái cơ cấu lần này tiếp tục theo hướng đó. FinSuccess chuyển vốn từ những vị thế chưa có động lực tăng giá sang các doanh nghiệp có kết quả kinh doanh đã có hợp đồng đảm bảo và định giá còn hấp dẫn. Mục tiêu là tiếp tục thu hẹp và tiến tới xóa khoảng cách với thị trường trong phần còn lại của năm 2026.
FinSuccess vẫn giữ kỷ luật đầu tư và nguyên tắc quản trị rủi ro. FinSuccess không tăng rủi ro danh mục chỉ để bù nhanh mức sụt giảm ngắn hạn.