Tóm tắt các điểm nhấn quan trọng
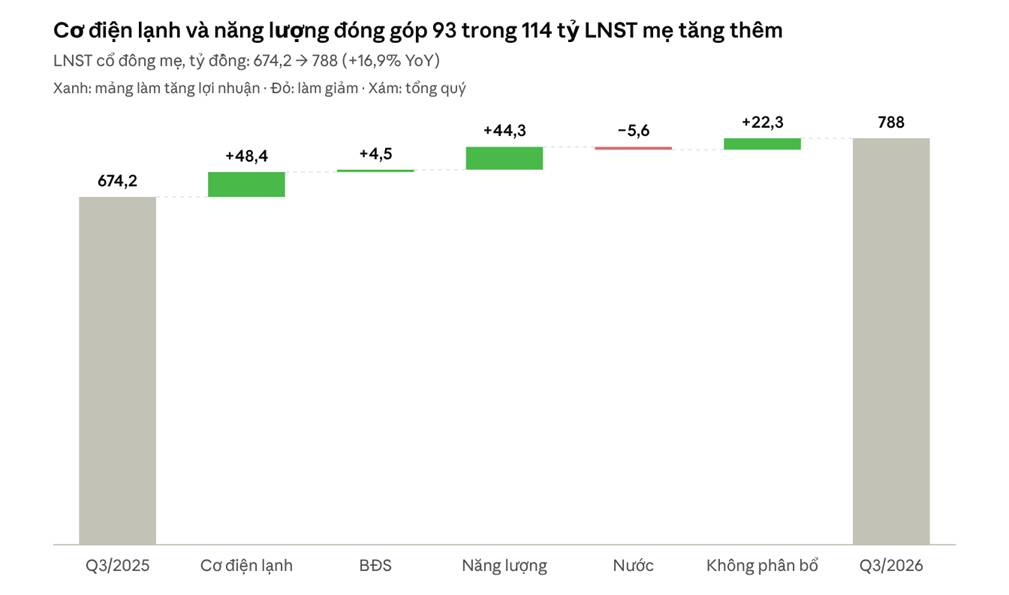
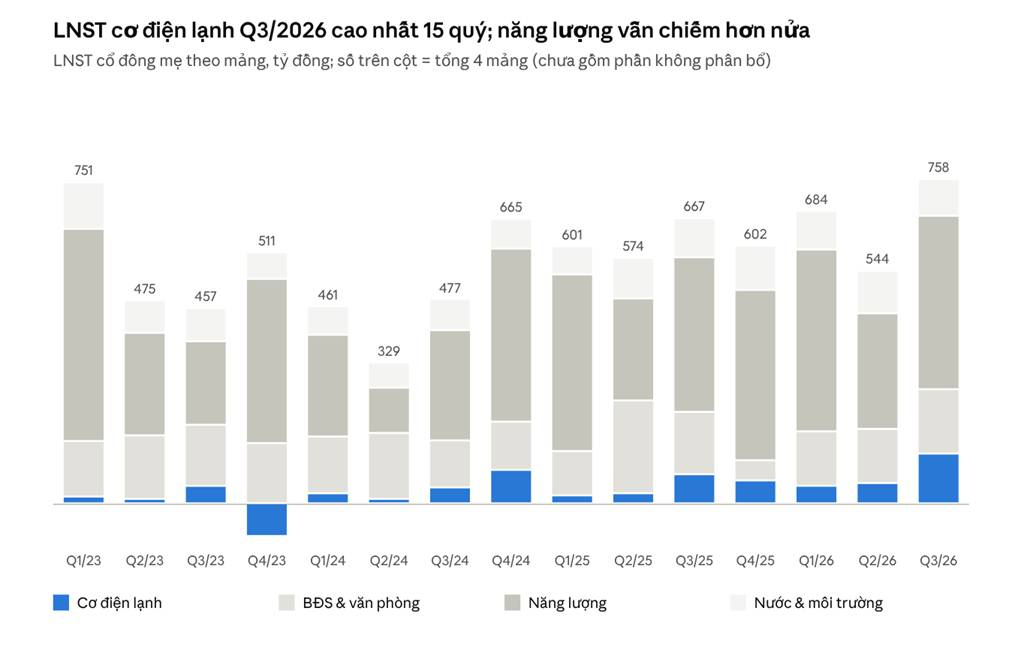
Q3/26 LNST cổ đông mẹ tăng 17% YoY, nhanh hơn hẳn nửa đầu năm, đưa lũy kế 9 tháng đạt gần 76% kế hoạch năm trong khi doanh thu mới đạt khoảng hai phần ba. Tuy vậy, phần tăng thêm trong quý đến từ hai nguồn có tính chất rất khác nhau: M&E tăng trưởng thật, còn năng lượng có một khoản lãi bán cổ phần không lặp lại.
• Cơ điện lạnh: doanh thu tăng hơn 70% so với cùng kỳ, lợi nhuận cao nhất trong 15 quý. Giá trị ký mới 9 tháng của REE M&E vượt 9.000 tỷ, đảm bảo nguồn việc cho các quý tới.
• Năng lượng: sản lượng thủy điện giảm gần một phần năm do thủy văn bất lợi, nhưng giá thị trường điện cao hơn, điện gió thuận lợi và lãi thoái vốn Sử Pán 2 giúp lợi nhuận mảng vẫn tăng.
• Chất lượng lợi nhuận: biên gộp hợp nhất giảm vì M&E biên mỏng chiếm tỷ trọng lớn hơn. Lợi nhuận M&E còn có phần hoàn nhập dự phòng phải thu. Loại lãi thoái vốn, LNST mẹ lõi quý 3 chỉ tăng quanh 9%.
• Công suất mới: 128 MW điện gió Duyên Hải 2 và 3 dự kiến COD tháng 11–12/2026, tiếp theo là thủy điện Trà Khúc 2 và điện gió Phú Cường trong 2027. Bảng cân đối vẫn rất an toàn dù capex tăng mạnh.
Cơ điện lạnh
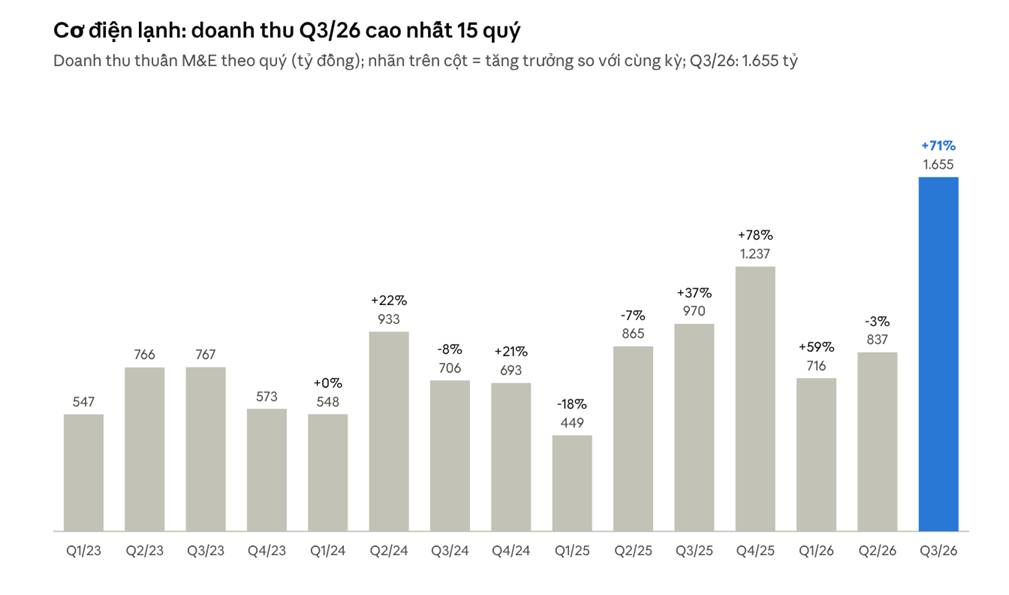
- M&E là động lực lớn nhất của quý. Riêng REE M&E có doanh thu quý 3 gấp đôi cùng kỳ và lợi nhuận tăng hơn hai lần nhờ nhiều dự án được nghiệm thu cùng lúc. Biên lợi nhuận của REE M&E lên quanh 9%, cao nhất kể từ Q4/24. REEPRO cũng bứt phá với doanh thu gấp gần ba lần cùng kỳ nhờ các dự án điện mặt trời áp mái, trong khi Reetech đi ngang về doanh thu.
- Tín hiệu đáng chú ý nhất là lượng hợp đồng mới. Trong 9 tháng, REE M&E ký thêm hơn 9.000 tỷ đồng giá trị hợp đồng nhờ thắng nhiều gói thi công quy mô lớn, gấp gần 3,5 lần doanh thu M&E đã ghi nhận trong cùng giai đoạn. Trên bảng cân đối, tiền khách hàng ứng trước tăng gần 70% so với đầu năm. Cả hai cùng cho thấy backlog đủ dày để duy trì doanh thu cao sang 2027.
- Các mảng nhỏ hơn cũng cải thiện: REEPRO ghi nhận thêm doanh thu từ các dự án điện mặt trời áp mái đã nghiệm thu, còn Reetech có lợi nhuận tăng mạnh nhờ chi phí lãi vay giảm và nhu cầu điều hòa tăng.
- Dù vậy, M&E vẫn là mảng biên mỏng và dễ biến động theo tiến độ nghiệm thu. Một phần lợi nhuận 9 tháng đến từ hoàn nhập dự phòng phải thu, vốn không đều đặn. Biên hiện vẫn thấp hơn đỉnh của Q4/24, và một quý bàn giao dồn dập thường khó lặp lại đều đặn.
Năng lượng
- Doanh thu điện quý 3 gần như không đổi so với cùng kỳ, nhưng cơ cấu bên trong thay đổi mạnh. Sản lượng thủy điện riêng quý 3 giảm khoảng 30% do thủy văn bất lợi, kéo doanh thu thủy điện giảm 16%. Phần hụt được bù gần đủ bởi điện gió, khi doanh thu gió tăng hơn 50% nhờ sản lượng tăng mạnh từ nhà máy Duyên Hải V1-4 mới và gió thuận lợi.
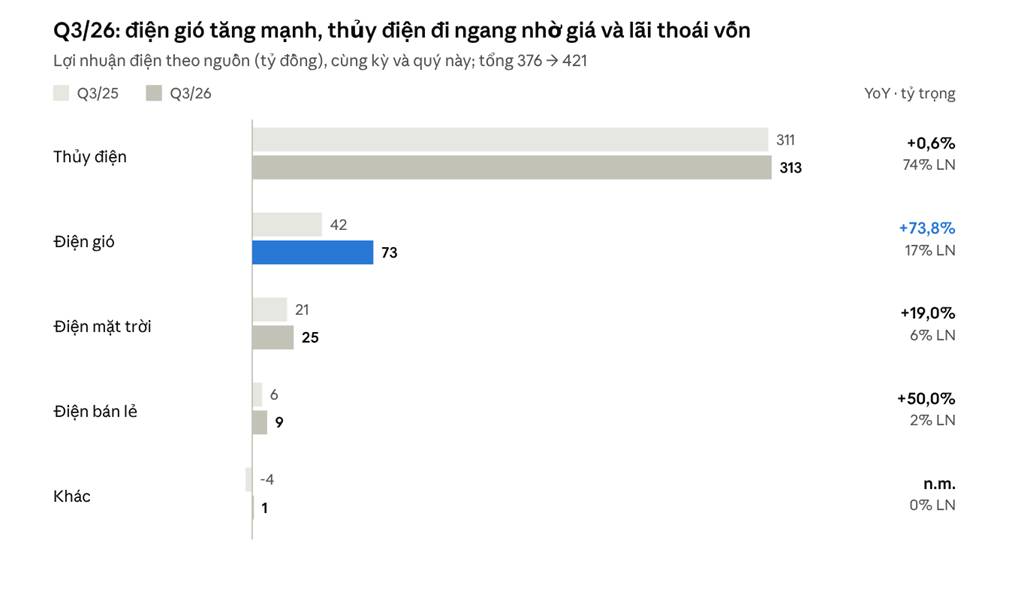
- Lợi nhuận thủy điện quý 3 đi ngang dù doanh thu giảm, vì hai lý do. Một là giá bán bình quân thủy điện cao hơn cùng kỳ khoảng 23% nhờ giá thị trường điện tăng. Hai là khoản lãi thoái vốn Sử Pán 2 được ghi vào thủy điện. Loại khoản lãi này, lợi nhuận thủy điện lõi quý 3 ước giảm khoảng một phần năm. Điện gió trở thành nguồn tăng trưởng thật duy nhất có quy mô trong quý.
- Nhìn rộng ra 9 tháng, bức tranh cũng tương tự. Thủy điện vẫn tăng nhẹ nhờ giá thị trường điện bình quân cao hơn cùng kỳ tới 42%. Nhiệt điện chuyển từ lỗ sang lãi khi Phả Lại được huy động nhiều hơn để bù thiếu hụt thủy điện và có thêm thu nhập tài chính. Điện mặt trời giảm chỉ vì cùng kỳ có khoản hoàn nhập dự phòng thuế.
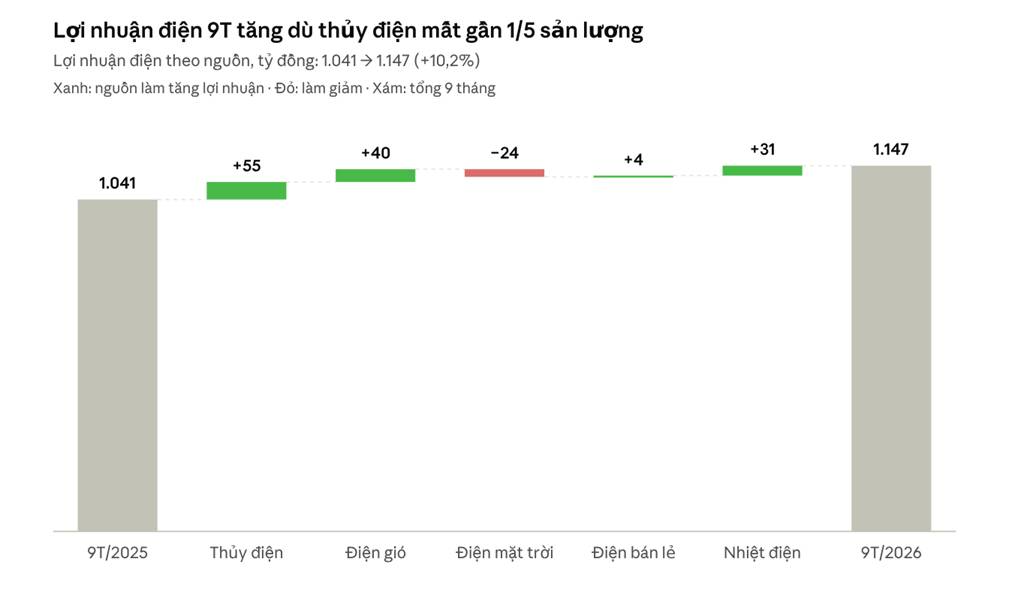
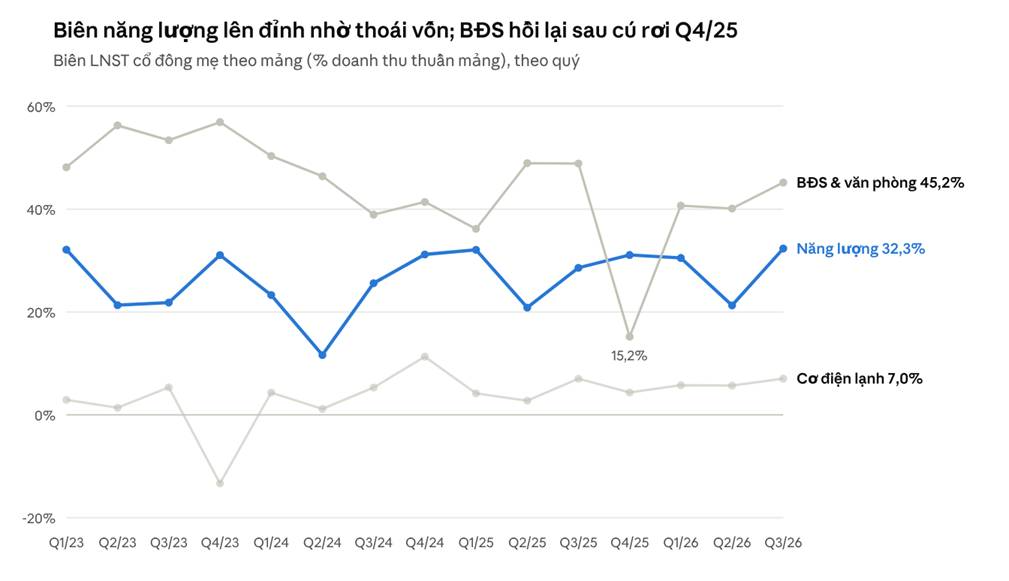
- Biên lợi nhuận của mảng vẫn lên mức cao nhất ba năm, nhưng động lực chính là khoản lãi thoái vốn Thủy điện Sử Pán 2. Đây là lợi nhuận một lần, nên không nên ngoại suy biên này cho các quý tới.
- Câu chuyện tăng trưởng thật của mảng năng lượng nằm ở phía trước: các dự án điện gió và thủy điện mới sẽ lần lượt vận hành từ cuối 2026 đến cuối 2027, giúp giảm phụ thuộc vào thủy văn.
BĐS & văn phòng
- Mảng cho thuê văn phòng tiếp tục vững: 9 tháng doanh thu tăng 12,5% và lợi nhuận tăng 17%, nhờ giá thuê nhích lên và công suất thuê toàn danh mục tăng hơn 10%. Biên lợi nhuận quý 3 đã hồi phục rõ sau cú rơi bất thường ở Q4/25, nhưng chưa trở lại vùng biên cao của 2023.
- Riêng quý 3, văn phòng cho thuê có doanh thu tăng 11% và lợi nhuận tăng 19%, biên lên 45%. Cú rơi biên BĐS ở Q4/25 không đến từ văn phòng, mà từ khoản lỗ hơn 60 tỷ của mảng phát triển dự án trong quý đó.
- Lợi nhuận BĐS chung 9 tháng vẫn giảm hơn 13% vì phần phát triển dự án gần như không có doanh thu. Dự án The Light Square chưa ghi nhận thêm, trong khi Q2/25 có lãi chuyển nhượng khu đất chung cư và lãi giảm tỷ lệ sở hữu tại công ty liên kết.
- Với Etown và REE Tower đã ổn định, mảng này chủ yếu phụ thuộc tỷ lệ lấp đầy và giá thuê. Chi phí xây dựng dở dang cho văn phòng mới gần như không tăng, nên chưa có diện tích mới đáng kể trong ngắn hạn. Phần phát triển BĐS sẽ tiếp tục tạo biến động tùy theo tiến độ bán hàng.
Nước & môi trường
- Lợi nhuận mảng nước quý 3 giảm khoảng 6% so với cùng kỳ, nhưng lũy kế 9 tháng vẫn tăng hơn 9%. Sản lượng nước xử lý quý 3 tăng gần 19%, nổi bật là nhà máy nước Sông Đà tại Hà Nội, trong khi sản lượng phân phối gần như đi ngang.
- Phần lớn đóng góp đến từ các công ty liên kết cấp nước, nên đây là nguồn lợi nhuận và cổ tức ổn định. Doanh thu hợp nhất của mảng (chủ yếu từ TK Plus) giảm vì hai dự án lớn dời nghiệm thu sang 2027, nhưng ảnh hưởng lên lợi nhuận không đáng kể.
Làn sóng công suất mới & sức khỏe tài chính
- REE đang bước vào chu kỳ đầu tư lớn nhất trong nhiều năm. Hai nhà máy điện gió Duyên Hải 2 và 3 tại Vĩnh Long đã lắp xong phần lớn móng và tua bin, dự kiến vận hành thương mại trong tháng 11–12/2026. Tiếp theo là thủy điện Trà Khúc 2 (đã hoàn thành 95% khối lượng) vào quý 1/2027, và dự án điện gió ven biển Phú Cường tại Cần Thơ vào quý 4/2027.
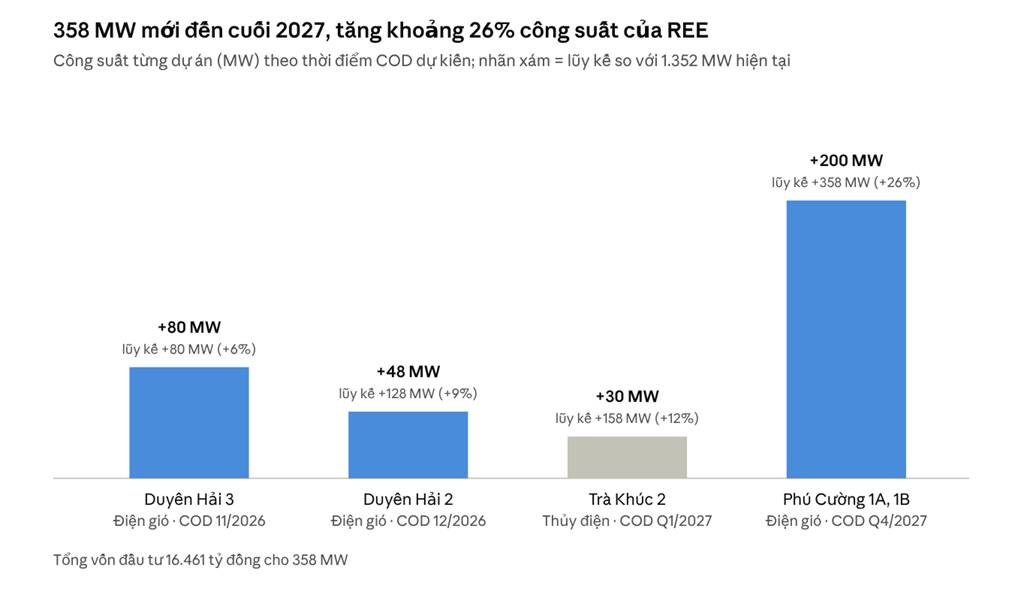
- Theo công ty, bốn dự án này khi vận hành đủ năm sẽ mang về khoảng 1.900 tỷ đồng doanh thu mỗi năm, tương đương hơn một phần ba doanh thu điện hiện tại. Đây là bước giúp REE giảm phụ thuộc vào thủy văn, vốn đang là biến số lớn nhất của lợi nhuận mảng năng lượng.
- Dù capex mạnh để theo hòa mình cùng nhịp tăng trưởng của Quy hoạch điện VIII, bảng cân đối vẫn thuộc nhóm an toàn nhất ngành: tỷ lệ nợ ròng trên vốn chủ sở hữu còn giảm nhẹ xuống quanh 16%, nhờ cổ tức từ các công ty liên kết giúp tiền mặt tăng. REE còn đủ dư địa để tài trợ dự án Phú Cường, dự án lớn nhất trong danh mục, mà không tạo áp lực đòn bẩy đáng kể.
Đánh giá tổng quan
- Nhìn chung, KQKD Q3/26 của REE mạnh ấn tượng ở mảng M&E, trong khi mảng thủy điện suy yếu. M&E đang ở giai đoạn thuận lợi nhất trong nhiều năm với lượng ký mới lớn, trong khi năng lượng vốn là trụ cột lợi nhuận đang chịu áp lực thủy văn và được giữ lại nhờ giá điện cùng khoản lãi thoái vốn. Với gần 76% kế hoạch lợi nhuận đã hoàn thành, REE nhiều khả năng vượt kế hoạch năm 2026.
- Trung hạn, câu chuyện của REE xoay quanh hai biến số. Thứ nhất là tiến độ COD của làn sóng công suất mới, với mốc gần nhất là Duyên Hải 2 và 3 trong hai tháng cuối năm. Thứ hai là định hướng của ban lãnh đạo mới, khi cả Chủ tịch HĐQT lẫn Tổng Giám đốc đều thay đổi. Rủi ro chính vẫn là thủy văn, biên mỏng của M&E và áp lực dòng tiền từ capex lớn.
- Giá cổ phiếu REE đã chịu chiết khấu đáng kể, với mức P/E trailing hiện chỉ quanh 10,7 lần và P/B khoảng 1,3 lần. Với tăng trưởng lõi quanh 10% và bảng cân đối vững mạnh, chúng tôi đánh giá mức định giá này hấp dẫn.