Tóm tắt các điểm nhấn quan trọng
Q3/26 ghi nhận sự phân hóa trong đó mảng CNTT nước ngoài tăng chậm còn 8,2% YoY, trong khi CNTT trong nước tăng 43%. Mảng quốc tế chịu áp lực đáng kể khi xu hướng tăng trưởng thận trọng do sự phát triển của AI, đòi hỏi các doanh nghiệp phải thích ứng nhanh trước xu hướng thay đổi nhanh chóng:
- CNTT nước ngoài: Tăng trưởng doanh thu giảm từ 16,3% xuống 8,2% YoY, trong khi biên lợi nhuận giữ ổn định.
- CNTT trong nước: LNTT tăng 121% YoY, vượt xa tăng trưởng doanh thu nhờ các dự án chuyển đổi số lớn và cơ cấu triển khai hiệu quả hơn.
- Doanh thu ký mới chỉ tăng 3,7% YoY, thấp hơn tăng trưởng doanh thu phần nhiều do booking các dồn trong H1/2026.
Khối Công nghệ
LNTT Khối Công nghệ tăng 16% YoY, nhỉnh hơn doanh thu (+14,4%) nhờ mảng nội địa cải thiện biên. Trong đó, CNTT nước ngoài vẫn chiếm phần lớn lợi nhuận, nên sự giảm tốc của mảng này kéo xu hướng tăng trưởng của toàn mảng công nghệ giảm tốc rõ rệt.
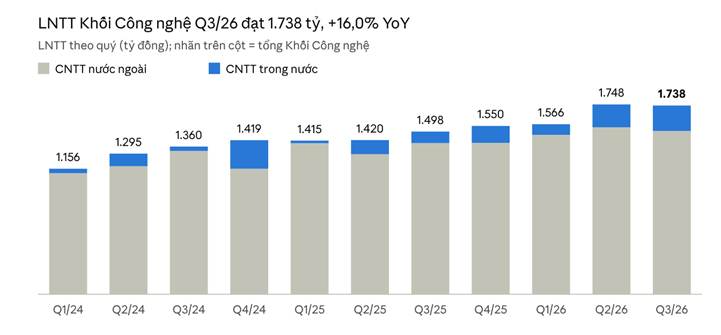
CNTT trong nước đóng góp 13% LNTT Khối Công nghệ, gần gấp đôi mức 7% cùng kỳ. Đây là bước cải thiện đáng kể, đáng kỳ vọng thêm khi nhu cầu chuyển đổi số tại Việt Nam diễn ra mạnh mẽ ở khối công và tư.
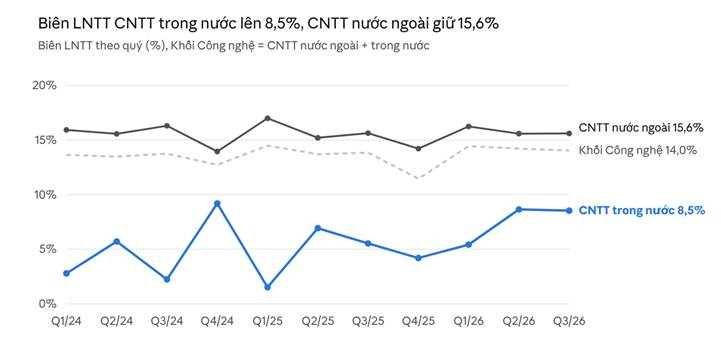
Biên CNTT trong nước duy trì 8,5% hai quý liên tiếp, tăng 3 điểm % so với cùng kỳ.
CNTT nước ngoài
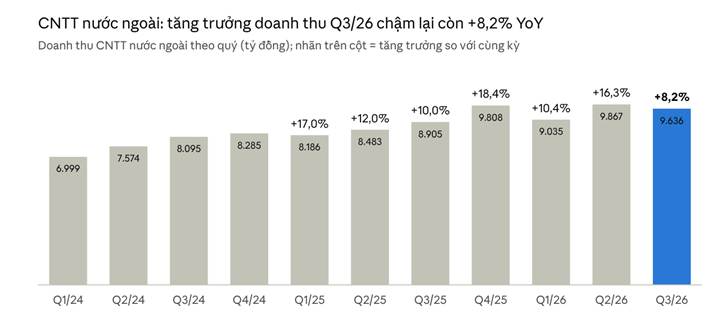
Tăng trưởng CNTT nước ngoài giảm từ 16,3% ở Q2 xuống 8,2% trong Q3; riêng tháng 9 doanh thu đã giảm YoY. Biên LNTT vẫn giữ 15,6%, cho thấy áp lực trước mắt chủ yếu ở quy mô ghi nhận dự án.
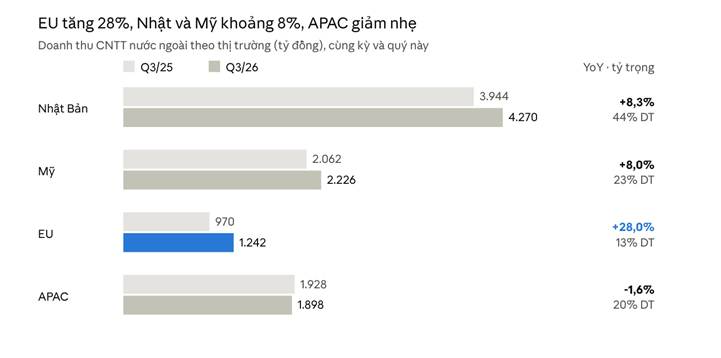
- Nhật Bản chiếm 44% doanh thu CNTT nước ngoài, nhưng tăng trưởng YoY hạ từ 24,8% xuống 8,3%. Sự chững lại ở thị trường chủ lực có sức kéo tăng trưởng cho FPT lớn, điều này dẫn tới sự chậm lại rõ rệt cho hiệu quả tăng trưởng của cả mảng CNTT nước ngoài.
- EU tăng 28% YoY nhưng mới chiếm 13% doanh thu quốc tế, chưa đủ sức bù cho Nhật Bản giảm tốc và APAC tiếp tục suy yếu. Trong thời gian tới EU nhiều khả năng sẽ trở thành thị trường quan trọng giúp FPT tiếp tục vươn mình nhờ nhu cầu DX hệ thống kinh tế già cỗi.
- Chuyển đổi số chỉ tăng 3,9% YoY so với 28,9% ở Q2, thấp hơn rõ rệt tăng trưởng dịch vụ CNTT còn lại.
- Made-by-FPT tăng 46,3% YoY, là điểm sáng khi mảng dịch vụ quốc tế chậm lại nhờ tính ứng dụng cao cho cả khối Doanh nghiệp lẫn khối Chính phủ.
CNTT trong nước
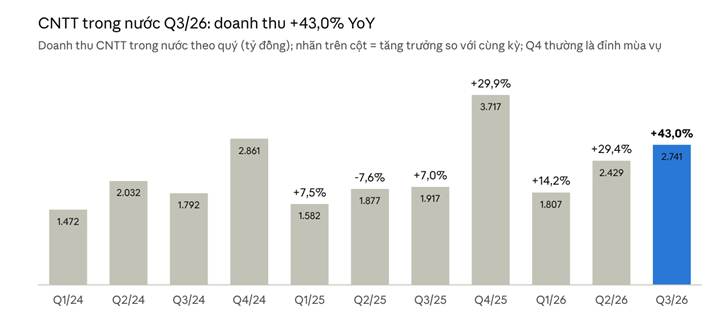
CNTT trong nước tăng 43% doanh thu nhưng LNTT tăng tới 121% YoY, phản ánh sự cải thiện rõ ở cơ cấu dự án và hiệu quả triển khai. Mảng CNTT trong nước dần trở nên ổn định sau giai đoạn R&D, qua đó kỳ vọng sẽ trở thành động lực tăng trưởng cho FPT trong thời gian tới khi xu hướng chuyển đổi số tại Việt Nam ngày càng trở nên mạnh mẽ.
Giáo dục, đầu tư & khác
Doanh thu Q3/2026 giảm 5,2% YoY, chủ yếu phản ánh sự chững lại của mảng giáo dục, đặc biệt tại hệ đại học và cao đẳng. Áp lực đến từ cạnh tranh tuyển sinh gia tăng khi các trường đại học công lập mở rộng chỉ tiêu đào tạo CNTT với lợi thế về học phí, trong khi triển vọng tuyển dụng nhân sự CNTT ở cấp độ cơ bản suy yếu trước xu hướng ứng dụng AI.
Ký mới và quy mô hợp đồng
Ký mới CNTT nước ngoài chỉ tăng 3,7% YoY, thấp hơn doanh thu (+8,2%), khiến lớp đệm đơn hàng mới mỏng đi.
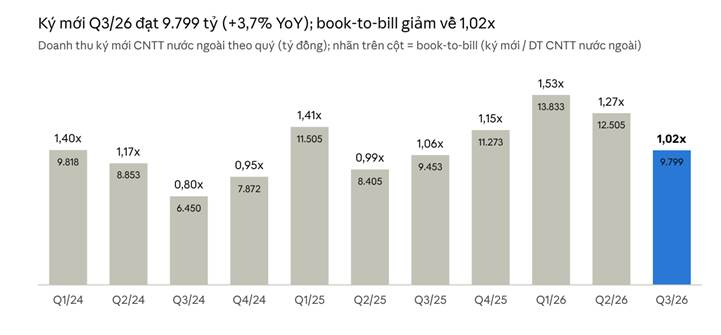
Book-to-bill = Doanh thu ký mới / Doanh thu ghi nhận
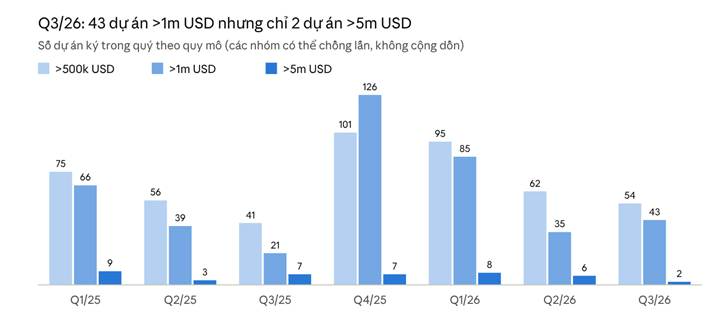
- Book-to-bill về 1,02x, thấp hơn bình quân bốn quý 1,24x do trong Q3/26 xu hướng ghi nhận hợp đồng ký mới giảm đáng kể sau tăng mạnh trong H1/2026.
- Số dự án trên 1 triệu USD tăng lên 43, nhưng dự án trên 5 triệu USD chỉ còn 2 so với 7 cùng kỳ, ký mới nghiêng về hợp đồng vừa, thiếu cú hích từ các thương vụ lớn.
Đánh giá tổng quan
Nhìn chung, KQKD cùa FPT trong 9T/2026 tương đối yếu đặc biệt là T8-T9/2026 khi chứng kiến sự giảm tốc rõ rệt ở xu hướng ký mới cùng KQKD từ thị trường CNTT quốc tế. Hiện toàn ngành đang trong một sự chuyển dịch cấu trúc, khi mà AI thay thế nhanh chóng các công việc kỹ thuật truyền thống, yêu cầu các công ty CNTT đặc biệt là các công ty phần mềm phải biết sử dụng AI và tốt nhất là có các sản phẩm AI do công ty tự phát triển để tối ưu hóa được năng suất. FPT cũng không thể đứng ngoài xu hướng đó, vì đó mà giá cổ phiếu của FPT đã chịu chiết khấu mạnh với mức P/E trailing giao dịch hiện chỉ quanh 10.8 lần.