
Ngày 9 tháng 10 năm 2026
Trong một bài viết cuối tháng 8 năm 2026, tôi đã bàn về lãi suất năm 2026 và ngạc nhiên trước khả năng cổ phiếu tiếp tục tăng giá bất chấp lãi suất đi lên. Tôi lập luận rằng sức chống chịu của cổ phiếu trong năm có thể bắt nguồn từ việc các công ty công bố lợi nhuận năm 2026 cao hơn kỳ vọng, đồng thời lợi nhuận kỳ vọng cho năm 2027 và 2028 cũng tăng lên. Giờ đây, khi tháng 9 năm 2026 đã đi vào lịch sử, đã đến lúc nhìn lại và đào sâu hơn một chút, đặc biệt khi tháng này chứng kiến một trong những đợt tăng lợi suất trái phiếu kho bạc mạnh nhất trong thời gian gần đây, vậy mà giá cổ phiếu vẫn trụ vững. Cụ thể, tôi muốn xem xét lợi nhuận của các công ty Mỹ, ở cấp độ tổng thể và theo ngành, nhằm truy xem mức tăng lợi nhuận đến từ đâu, và phần lợi nhuận tăng thêm đó đang tác động thế nào đến bảng cân đối kế toán và dòng tiền của doanh nghiệp.
Giá cổ phiếu và lãi suất
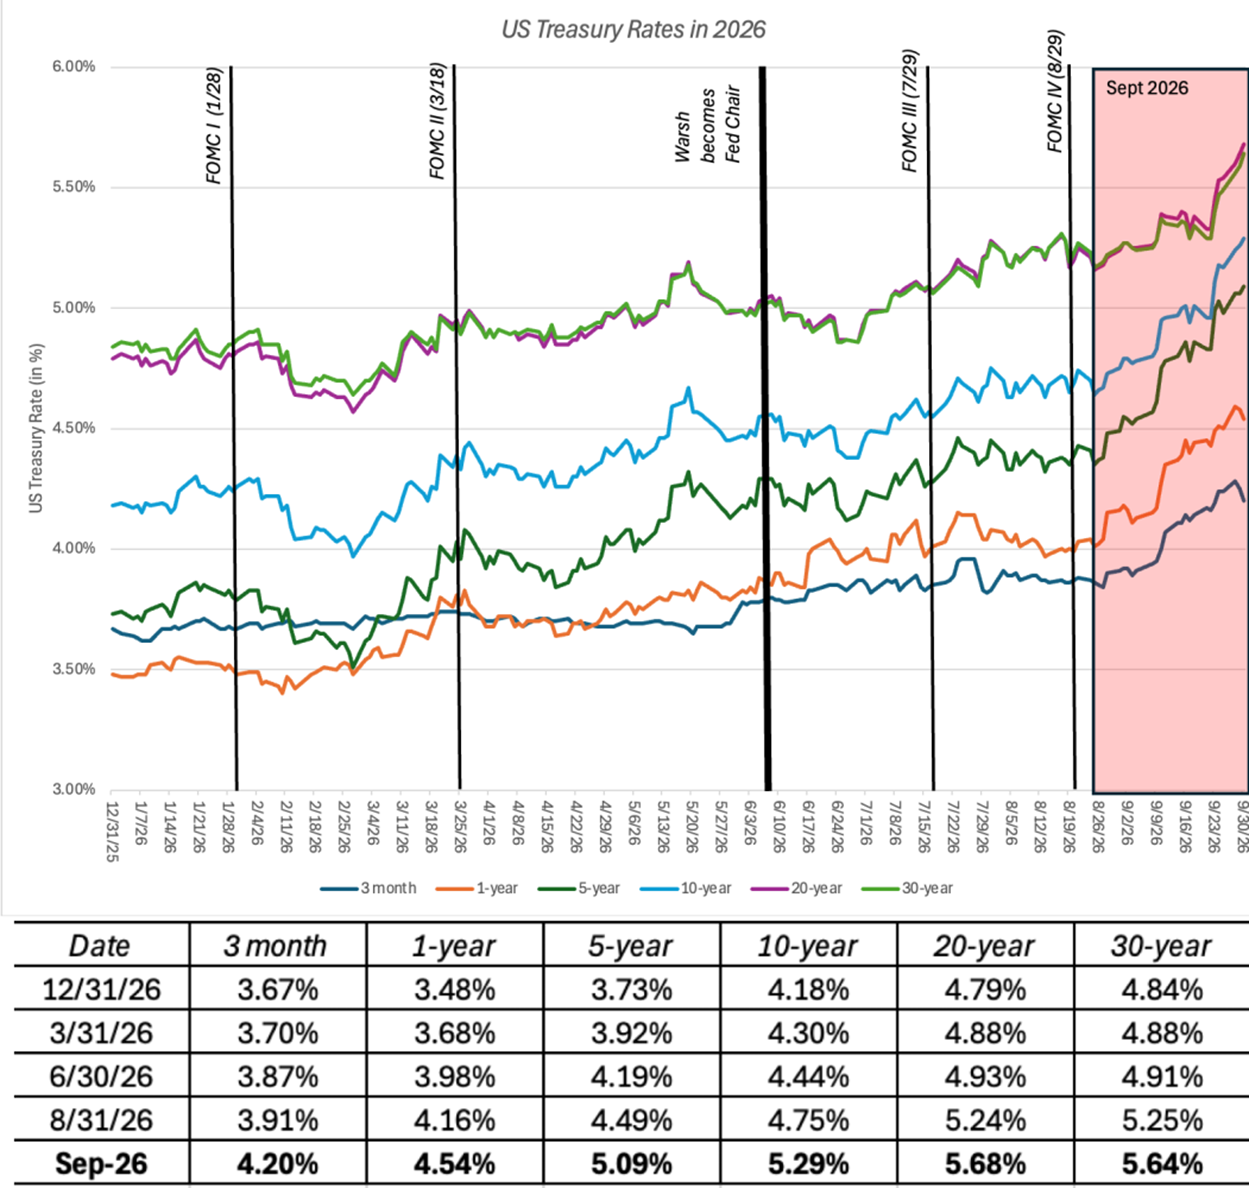
Trong bài viết trước về lãi suất, tôi đã xem xét lãi suất trái phiếu kho bạc theo ngày đến hết tháng 8, và tôi sẽ mở đầu phần này bằng cách cập nhật biểu đồ đó để bao gồm một tháng 9 đầy biến động:
Nguồn: Bộ Tài chính Mỹ
Tôi đã mô tả đà tăng lãi suất từ tháng 1 đến tháng 8 là từ từ, nhưng đà tăng lãi suất trong tháng 9 thì hoàn toàn không như vậy, khi lãi suất kỳ hạn 10 năm tăng từ 4,75% đầu tháng lên 5,29% cuối tháng. Thực tế, để đặt mức tăng 54 điểm cơ bản của lãi suất 10 năm vào bối cảnh, hãy xem phân phối các mức thay đổi lãi suất hàng tháng của trái phiếu kho bạc 10 năm trong biểu đồ dưới đây:
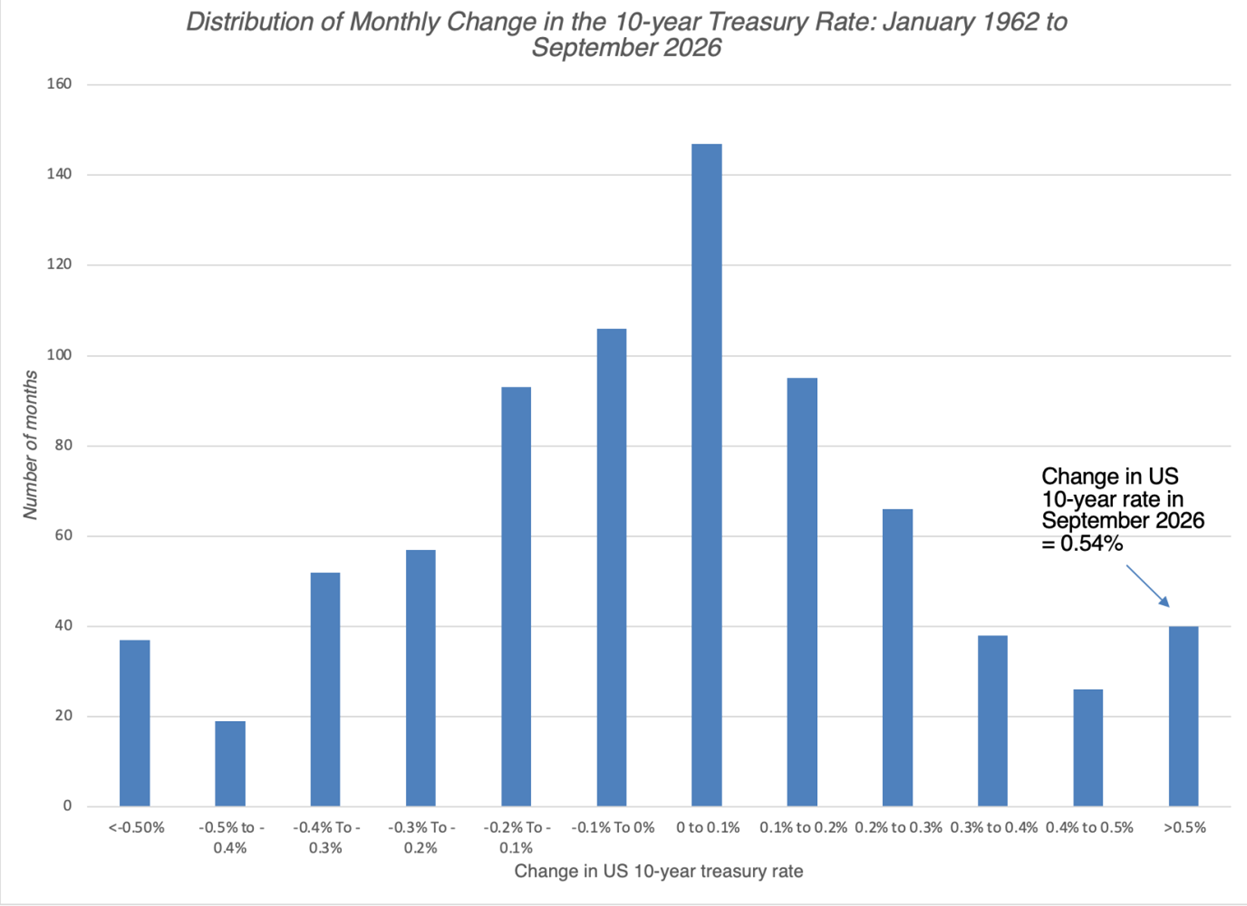
Nguồn: Dữ liệu Cục Dự trữ Liên bang (FRED)
Mức tăng lãi suất tháng 9 sẽ nằm trong nhóm 10% cao nhất trong số 770 lần thay đổi lãi suất hàng tháng mà chúng ta đã chứng kiến từ năm 1962 đến 2026. Trước đợt tăng lãi suất này, cổ phiếu vẫn trụ vững trong tháng 9, ít nhất là ở cấp độ tổng thể, và bạn có thể thấy điều đó trong biểu đồ dưới đây, nơi tôi xem xét tổng giá trị thị trường theo tháng và theo ngành:
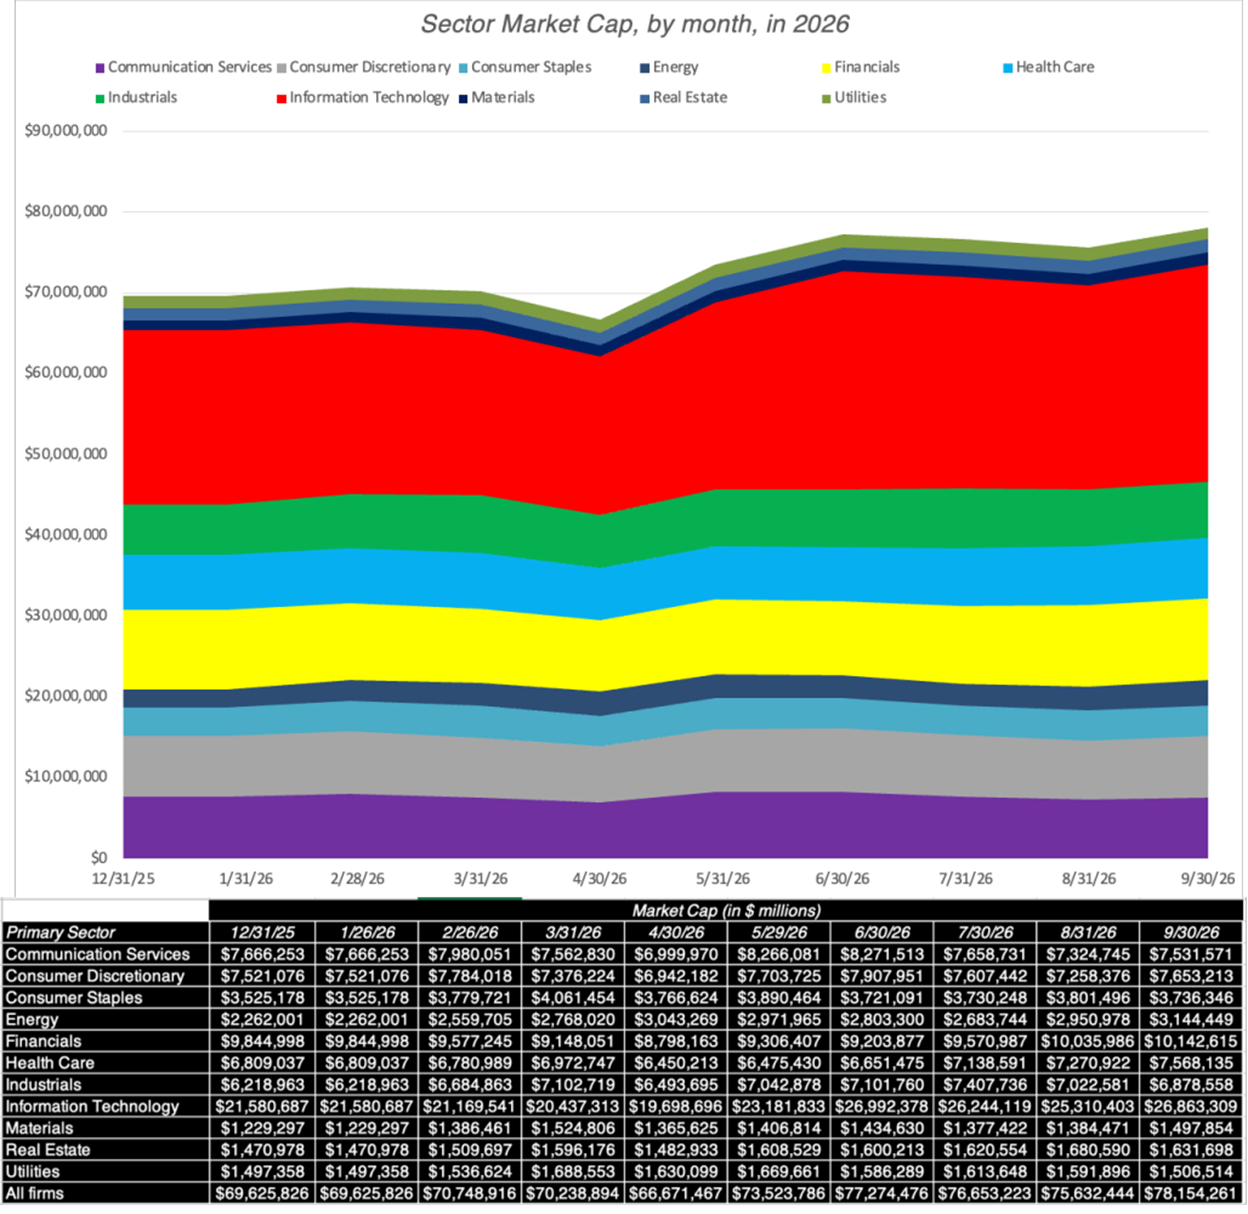
Thị trường đã tăng thêm 2,5 nghìn tỷ USD vốn hóa trên toàn bộ cổ phiếu trong tháng 9 năm 2026, nhưng gần 1,5 nghìn tỷ USD trong số đó đến từ ngành công nghệ. Khi nhìn lại cả năm, chia theo quý, đây là những gì bạn thấy ở tổng vốn hóa thị trường:
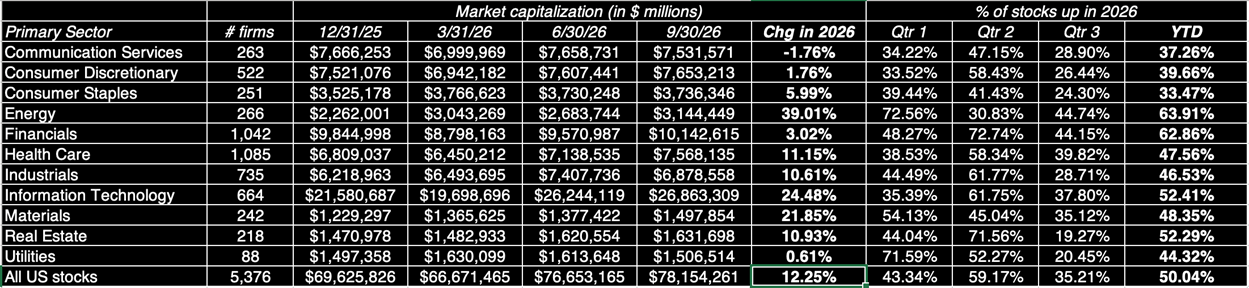
Chỉ bao gồm các công ty đã niêm yết từ đầu năm 2026
Tôi đã loại khỏi danh sách các công ty chưa niêm yết vào đầu năm 2026, vì việc đưa chúng vào sẽ tạo cảm giác sai lệch về lợi nhuận mà nhà đầu tư thu được; chẳng hạn, việc thêm SpaceX, công ty niêm yết vào tháng 6 năm 2026, sẽ làm giá trị nhóm dịch vụ truyền thông tăng thêm hơn 2 nghìn tỷ USD, nhưng công ty này vốn đã niêm yết ở mức giá trị xấp xỉ như vậy. Nhiều người đã chỉ ra rằng cổ phiếu Mỹ, dù tăng trong năm, đã có sự phân hóa về hiệu suất, và bạn có thể thấy hiện tượng đó qua hai số liệu thống kê. Thứ nhất là ba ngành - công nghệ, năng lượng và nguyên vật liệu - đã gánh cả thị trường, trong đó công nghệ là ngành đóng góp lớn nhất vào mức tăng của thị trường. Thứ hai là tỷ lệ công ty trong mỗi ngành tăng giá trong năm chỉ vào khoảng 50% trên toàn thị trường, và trong quý 3, khoảng 65% tổng số cổ phiếu niêm yết đã giảm giá.
Thường rất khó để hiểu điều gì đang tác động đến giá cổ phiếu vì có quá nhiều yếu tố, từ tăng trưởng, lãi suất đến chi trả tiền mặt, đang kéo theo những hướng khác nhau. Chính để giải quyết sự nhiễu loạn này mà tôi sử dụng phương pháp ước tính phần bù rủi ro vốn cổ phần ngụ ý, trong đó tôi ước tính tỷ suất hoàn vốn nội bộ mà bạn có thể đạt được khi mua cổ phiếu, dựa trên cách chúng được định giá, tăng trưởng lợi nhuận kỳ vọng và dòng tiền của chúng, cũng như lãi suất. Phép tính đó, mà tôi thực hiện vào đầu mỗi tháng kể từ tháng 9 năm 2008, cho ra lợi suất kỳ vọng 8,99% đối với cổ phiếu và phần bù rủi ro vốn cổ phần 3,70% (3,92%) so với lãi suất trái phiếu kho bạc 10 năm (lãi suất phi rủi ro bằng USD) là 5,29% (5,07%) vào đầu tháng 10 năm 2026:
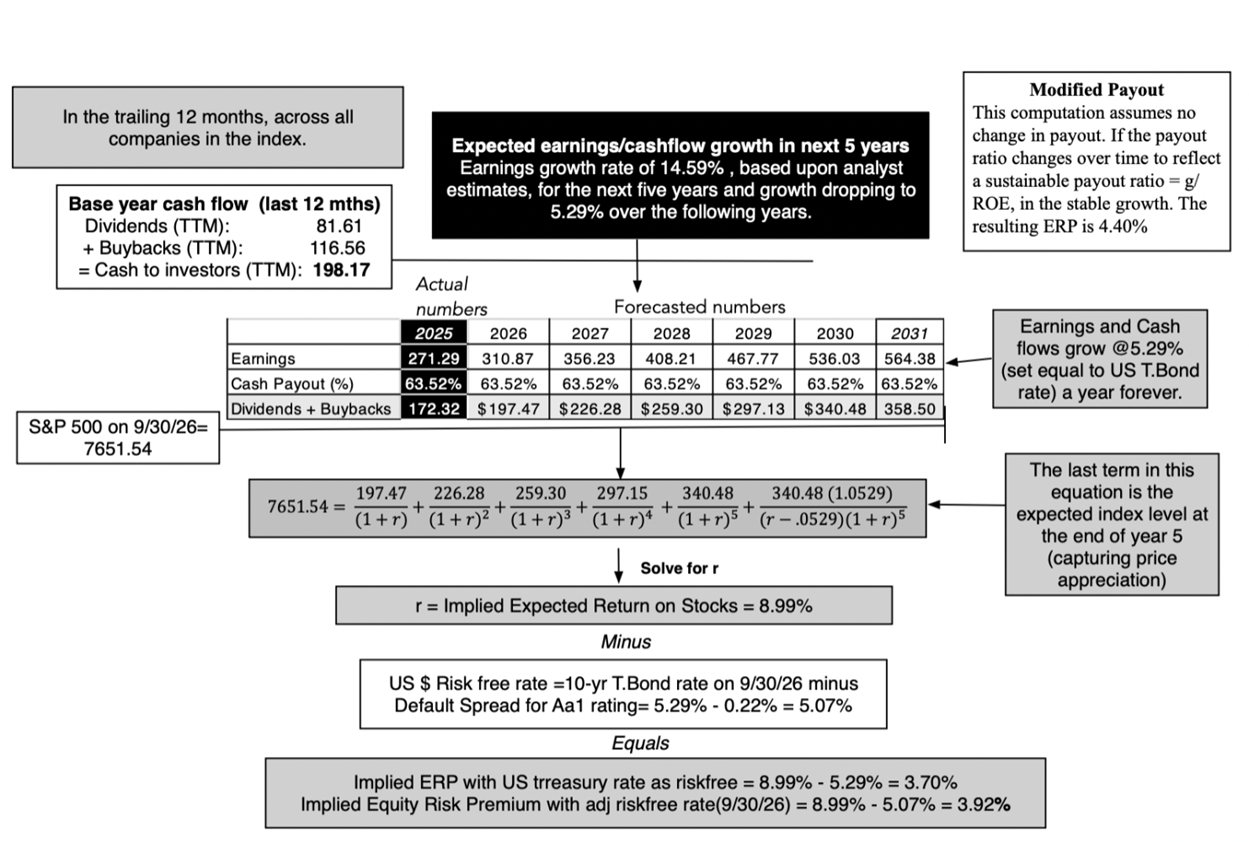
Lưu ý rằng phép ước tính này không phụ thuộc vào mô hình và là tỷ suất hoàn vốn nội bộ khi đầu tư vào cổ phiếu, dựa trên kỳ vọng về dòng tiền từ việc đầu tư vào vốn cổ phần. Nếu bạn là người canh thời điểm thị trường (tôi thì không), bạn có thể dùng phần bù rủi ro vốn cổ phần ngụ ý này như một thước đo mức độ đắt đỏ của thị trường, với con số thấp hơn cho thấy định giá quá cao và con số cao hơn cho thấy định giá thấp.
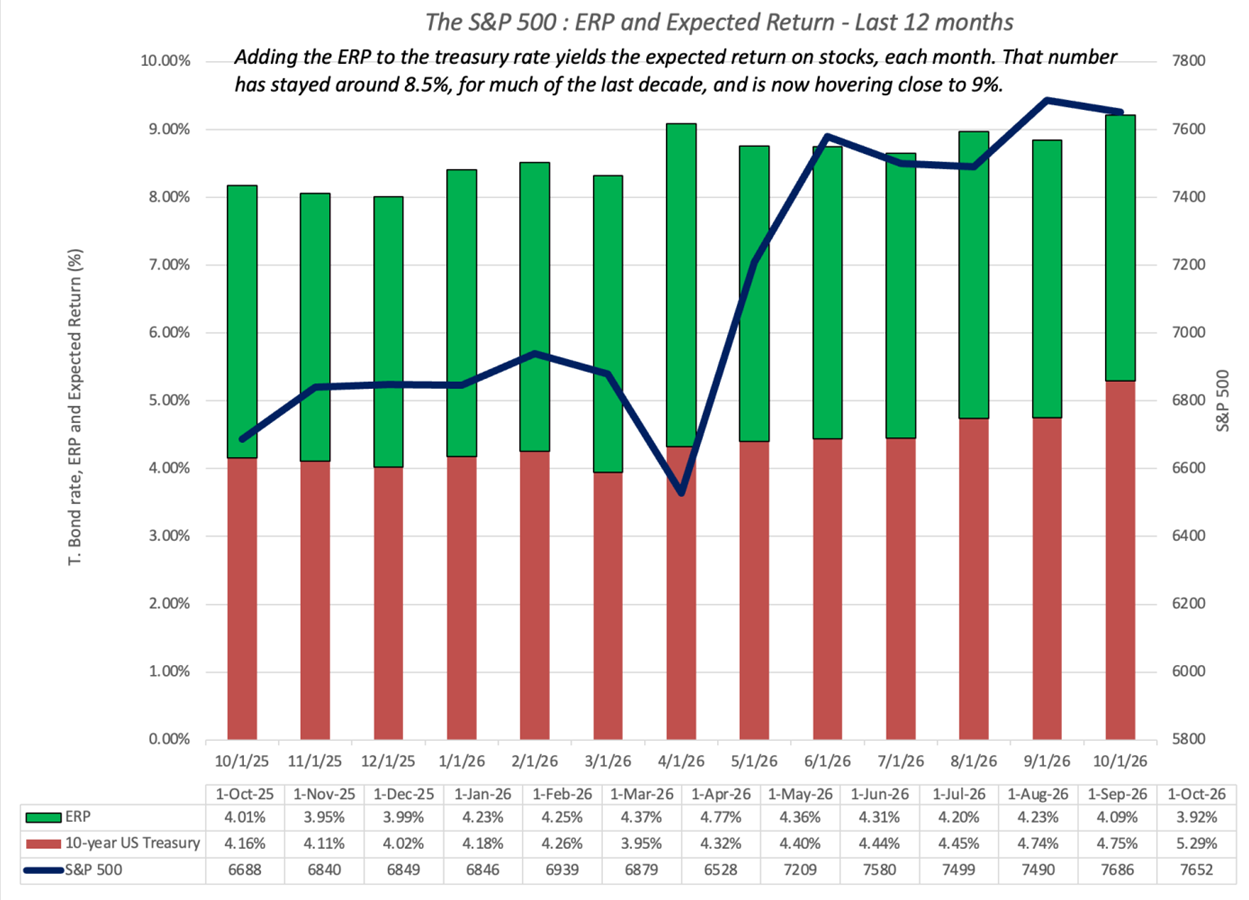
Cú nhảy vọt của lãi suất trái phiếu kho bạc Mỹ trong tháng 9 năm 2026 đã tạo ra tác động, khi phần bù rủi ro vốn cổ phần giảm xuống dưới 4% lần đầu tiên trong năm nay. Thực tế, ngay cả khi lãi suất trái phiếu kho bạc 10 năm đã tăng trong năm nay từ 4,18% lên 5,29%, lợi suất kỳ vọng của cổ phiếu cũng tăng từ 8,41% vào đầu năm 2026 lên 8,99% vào ngày 30 tháng 9 năm 2026.
Bùng nổ chi tiêu vốn cho AI: Hệ quả về kế toán và tài chính doanh nghiệp
Việc tập trung vào giá cổ phiếu và lãi suất đôi khi có thể khiến chúng ta xao nhãng khỏi các chính sách đầu tư, tài trợ và hoàn trả tiền mặt của doanh nghiệp - những yếu tố tạo ra giá trị. Trong thời đại chúng ta đang sống, hẳn bạn sẽ không ngạc nhiên khi AI là trung tâm của câu chuyện kinh doanh đang chi phối hành vi doanh nghiệp, và qua đó, cung cấp chất liệu cho sức chống chịu của thị trường trước lãi suất cao hơn. Tôi sẽ bắt đầu bằng việc đánh giá cách hàng nghìn tỷ USD chi tiêu vốn (capex) cho AI sẽ thể hiện trên báo cáo tài chính:
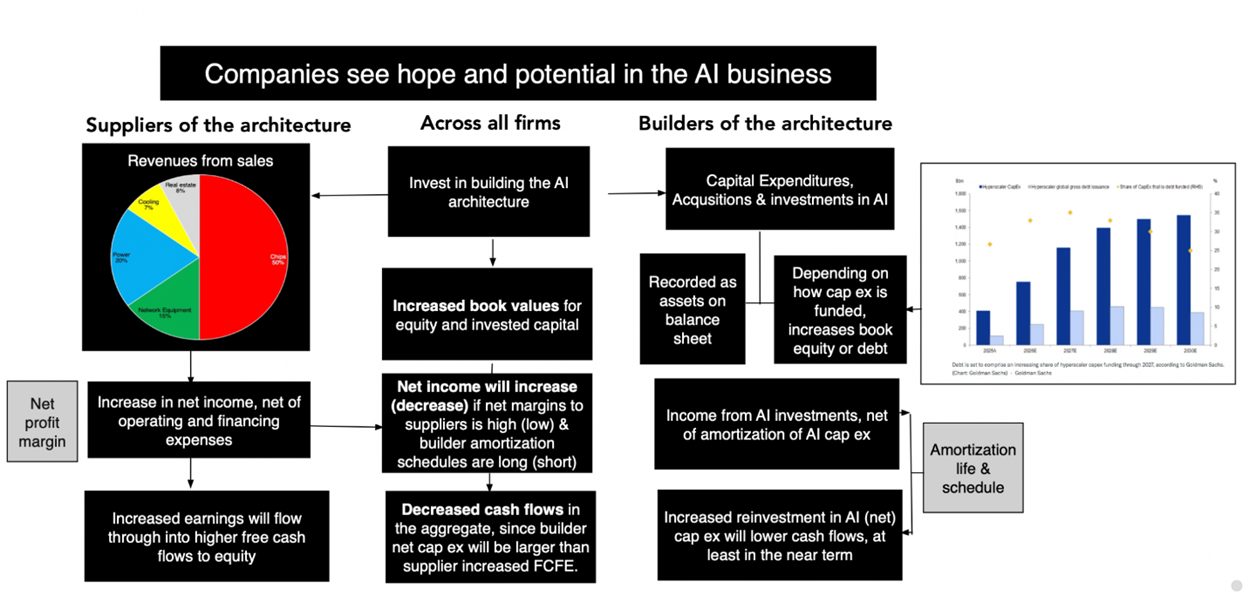
Như bạn có thể thấy, câu chuyện chi tiêu vốn cho AI khá phức tạp nếu bạn nhìn vào số liệu tổng hợp của thị trường, bởi thị trường bao gồm cả những công ty đang chi tiền xây dựng hạ tầng AI, gồm trung tâm dữ liệu và các cơ sở hạ tầng khác, lẫn những công ty cung cấp các thành phần cho hạ tầng đó.
- Những bên xây dựng hạ tầng là các hyperscaler - nhà cung cấp điện toán đám mây siêu quy mô (Meta, Alphabet, Amazon, Microsoft và các công ty khác), và số tiền họ chi cho capex sẽ làm giảm lợi nhuận, ít nhất cho đến khi khoản capex bắt đầu sinh lời, dưới dạng khấu hao capex cho AI, đồng thời làm suy giảm dòng tiền tự do của họ, vốn được tính sau capex.
- Tuy nhiên, số tiền chi cho capex AI lại trở thành doanh thu của các nhà sản xuất chip (dẫn đầu là Nvidia và TSMC), các nhà sản xuất thiết bị mạng (Broadcom, Micron và Marvel, chỉ kể ra ba cái tên), các đơn vị xây dựng nhà máy điện (Constellation Energy và các công ty khác) và thậm chí cả các nhà phát triển bất động sản chuyên về trung tâm dữ liệu (Equinix, Digital Realty), và cuối cùng là lợi nhuận ròng (với biên lợi nhuận ròng quyết định kết quả cuối cùng).
Đúng là có những vùng xám ở đây, khi một số bên xây dựng AI cũng hưởng lợi từ vai trò nhà cung cấp (Amazon đang chi tiền cho capex AI nhưng cũng hưởng lợi từ việc không gian đám mây của mình được dùng để lưu trữ dữ liệu, còn Nvidia, trong khi bán chip cho hạ tầng, cũng đang đầu tư trực tiếp hoặc gián tiếp vào các trung tâm dữ liệu).
Khi truy xét các tác động tổng hợp của làn sóng bùng nổ capex AI lên báo cáo kế toán, có hai lưu ý cần nêu rõ ngay từ đầu. Thứ nhất, dữ liệu công khai mà tôi sẽ sử dụng là dữ liệu từ các công ty niêm yết đại chúng. Trong chừng mực một số tay chơi lớn của AI (cả bên xây dựng lẫn nhà cung cấp) là công ty tư nhân, tôi sẽ bỏ sót doanh thu, lợi nhuận, dòng tiền và vốn đầu tư của những doanh nghiệp tư nhân lớn này (trong đó có ít nhất hai công ty là Anthropic và OpenAI, được kỳ vọng đạt vốn hóa trên nghìn tỷ USD). Thứ hai, một phần capex AI đang được thực hiện dưới hình thức liên doanh và các thực thể ngoại bảng, và việc hạch toán các khoản này (đặc biệt ở phía nợ vay) có thể không phản ánh đầy đủ hệ quả đối với doanh nghiệp. Do đó, những con số bạn thấy trong báo cáo tài chính của các công ty đại chúng sẽ đánh giá thấp toàn bộ tác động trên tất cả các doanh nghiệp.
Với những lưu ý đó, câu chuyện kinh doanh của cổ phiếu Mỹ bắt đầu từ khoản chi tiêu vốn khổng lồ cho AI, với hàng nghìn tỷ USD được đầu tư vào trung tâm dữ liệu và hạ tầng AI. Đúng là khoản capex này tập trung ở nhóm đầu, với mười hyperscaler hàng đầu chiếm hơn 2 nghìn tỷ USD capex AI, nhưng trong bảng dưới đây, tôi xem xét tổng capex được báo cáo trong báo cáo tài chính của tất cả các công ty niêm yết đại chúng tại Mỹ:
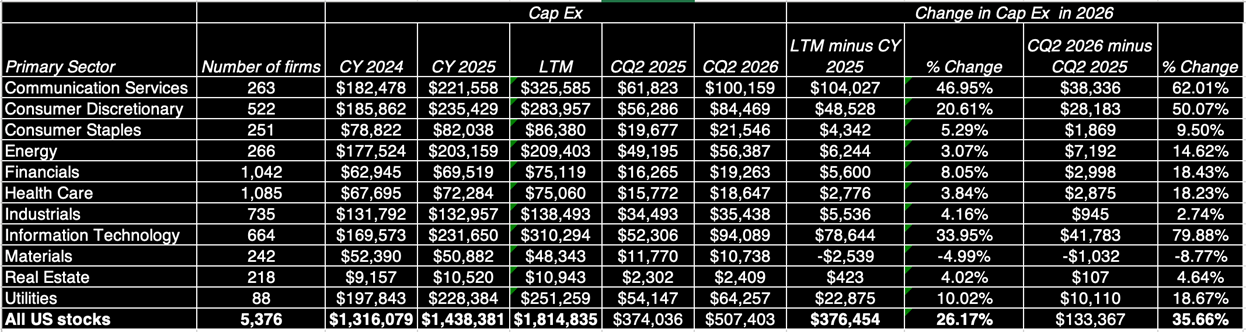
Ngay cả với những lưu ý về việc đánh giá thấp, bạn vẫn có thể thấy capex trong quý 2 năm 2026, quý gần nhất đã hoàn tất báo cáo tài chính, đã tăng 133,4 tỷ USD so với quý 2 năm 2025, mức tăng gần 36%. Một lần nữa, đà tăng capex mang tính tập trung, với các ngành công nghệ, dịch vụ truyền thông và tiêu dùng không thiết yếu đều ghi nhận mức tăng trưởng hơn 50% khi so sánh với cùng quý năm trước.
Kế toán ghi nhận chi tiêu vốn vào bảng cân đối kế toán dưới dạng tài sản, và phản ánh cách khoản capex này được tài trợ (nợ vay hay vốn chủ sở hữu) bằng cách làm tăng giá trị sổ sách của nguồn vốn được sử dụng cho khoản đầu tư. Một đợt bùng nổ capex như chúng ta đã thấy trong năm 2026 sẽ thể hiện qua giá trị sổ sách cao hơn của vốn chủ sở hữu, nợ vay và vốn đầu tư, và chúng tôi nắm bắt tác động này theo ngành trong bảng dưới đây:
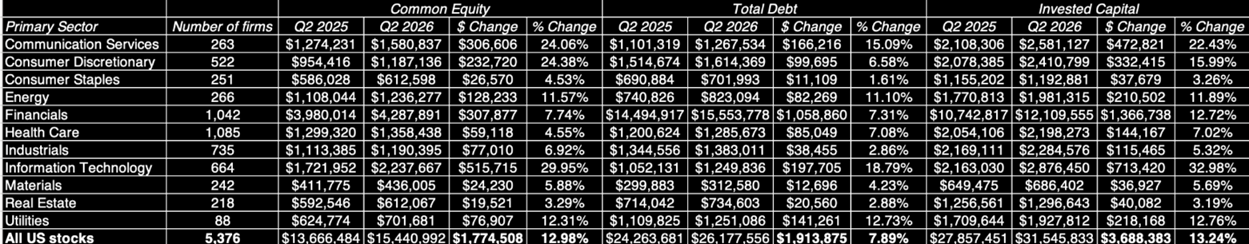
Trên toàn bộ cổ phiếu Mỹ, vốn chủ sở hữu theo sổ sách đã tăng gần 13% từ quý 2 năm 2025 đến quý 2 năm 2026, và tổng nợ vay tăng gần 8%. Tính theo giá trị tuyệt đối, vốn chủ sở hữu sổ sách của các công ty Mỹ tăng 1,8 nghìn tỷ USD từ quý 2 năm 2025 đến quý 2 năm 2026, và nợ vay sổ sách tăng 1,9 nghìn tỷ USD trong cùng kỳ. Ngành công nghệ, với tư cách là bên tích cực nhất trong capex AI, đã chứng kiến mức tăng lớn hơn nhiều ở cả hai chỉ số, với vốn chủ sở hữu sổ sách tăng gần 30% và tổng nợ vay tăng khoảng 18,8%.
Xét từ góc độ lợi nhuận, việc tập trung vào capex và giá trị sổ sách có vẻ không đúng chỗ, vì capex chỉ có thể làm giảm dòng tiền còn giá trị sổ sách tác động đến tỷ suất sinh lời kế toán. Tuy nhiên, trong năm 2026, capex gia tăng cho AI đang ảnh hưởng đến lợi nhuận vì một lý do đơn giản. Số tiền chi cho capex của một công ty xây dựng hạ tầng AI sẽ trở thành doanh thu (và lợi nhuận) cho các công ty khác cung cấp các khối xây dựng cho hạ tầng đó. Có lý do khiến Nvidia là bên hưởng lợi lớn nhất từ làn sóng capex AI cho đến nay, vì chip của hãng, được bán với mức chênh giá cực lớn, cung cấp sức mạnh cho các trung tâm dữ liệu, và còn có những bên khác, từ nhà sản xuất thiết bị điện, công ty điện lực đến nhà phát triển bất động sản, cũng đã gặt hái lợi ích. Đúng là lẽ ra phải có chi phí khấu hao gia tăng tại các bên xây dựng AI, nhưng thời gian khấu hao dài hơn mà nhiều công ty trong số đó đang áp dụng đang làm giảm tác động hiện tại lên lợi nhuận của họ. Tác động lên lợi nhuận của câu chuyện AI có thể thấy trong bảng dưới đây, nơi tôi xem xét tổng lợi nhuận ròng của các công ty Mỹ, phân theo ngành:
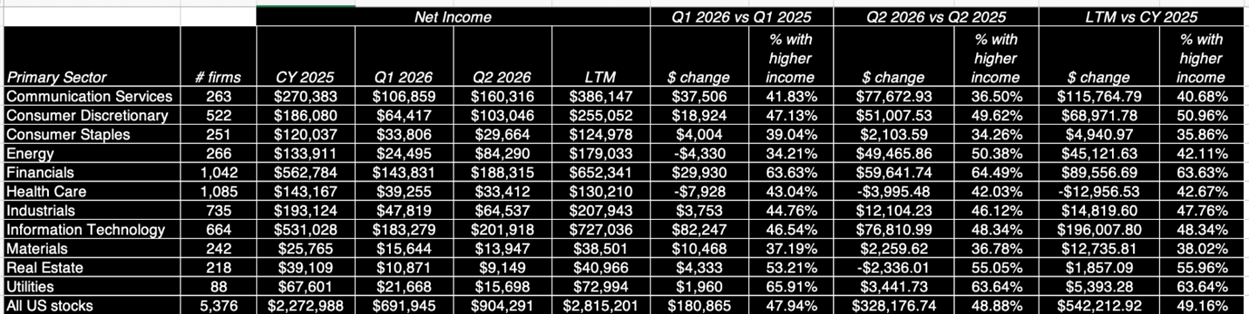
Lưu ý rằng trong cả quý 1 và quý 2 năm 2026, các công ty Mỹ đều chứng kiến lợi nhuận tăng vọt so với các quý tương ứng năm 2025, với tổng lợi nhuận tăng từ 511 tỷ USD lên 692 tỷ USD (tương ứng tốc độ tăng trưởng lợi nhuận 35% so với cùng kỳ) trong quý 1 năm 2026 và từ 576 tỷ USD lên 904 tỷ USD (tương ứng tốc độ tăng trưởng lợi nhuận 57% so với cùng kỳ) trong quý 2 năm 2026. Cũng như giá cổ phiếu, lợi ích về lợi nhuận không lan tỏa rộng khắp, khi hơn một nửa số công ty trên thị trường báo cáo lợi nhuận ròng giảm, và có sự chênh lệch lớn về tăng trưởng lợi nhuận giữa các ngành. Công nghệ, tài chính và dịch vụ truyền thông có mức tăng lợi nhuận lớn nhất, trong khi y tế, tiện ích và bất động sản tụt lại phía sau.
Một đợt tăng vọt lợi nhuận tổng hợp nhờ capex luôn đi kèm một dấu hoa thị, vì lợi nhuận cao hơn ở các doanh nghiệp sẽ bị bù trừ một phần hoặc thậm chí toàn bộ bởi capex ở các doanh nghiệp, khiến dòng tiền tự do của doanh nghiệp thường tăng trưởng với tốc độ thấp hơn nhiều so với lợi nhuận. Vì dòng tiền tự do này là nguồn tài trợ cho việc chi trả cổ tức và mua lại cổ phiếu, tôi đã xem xét lượng tiền mặt hoàn trả cho cổ đông dưới cả hai hình thức trong năm 2026:
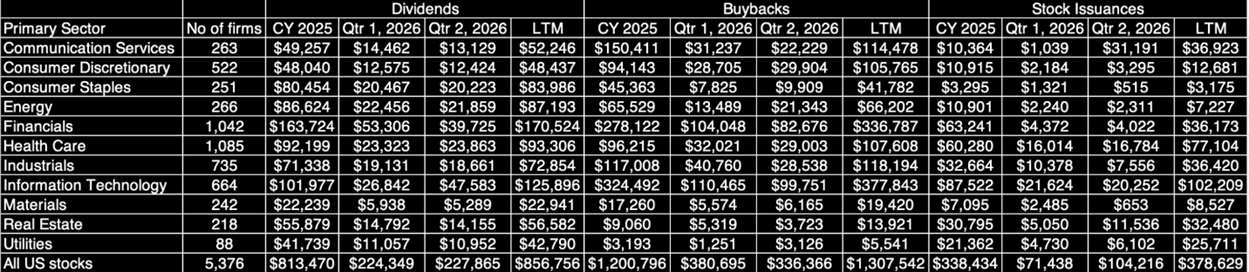
Tính tổng thể, cổ tức trong mười hai tháng gần nhất tăng khoảng 43,3 tỷ USD (khoảng 5%) so với cổ tức năm dương lịch 2025, và mua lại cổ phiếu tăng khoảng 106,7 tỷ USD (khoảng 9%). Thực tế, nếu trừ đi lượng cổ phiếu phát hành (vốn tăng vọt trong quý 2 năm 2026) khỏi lượng mua lại, mua lại ròng đã tăng khoảng 7% từ năm dương lịch trước đến nay. Những con số này thể hiện mức tăng hợp lý so với năm ngoái, nhưng rõ ràng chúng không theo kịp tốc độ tăng trưởng lợi nhuận trong năm 2026. Một cách để thấy sự lệch pha đang diễn ra giữa lợi nhuận và dòng tiền là xem xét tỷ lệ tiền mặt hoàn trả trên lợi nhuận của các công ty thuộc S&P 500 theo thời gian:
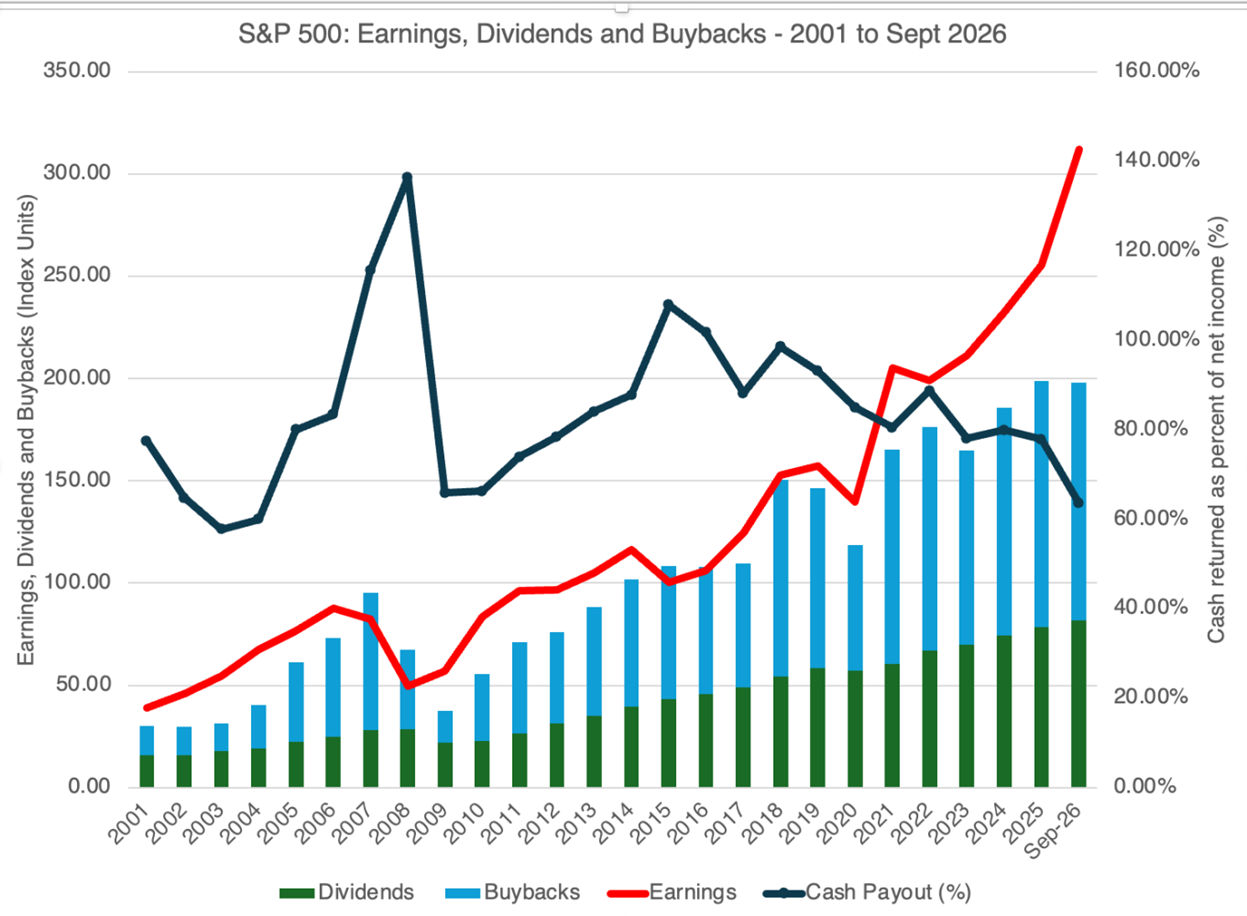
Trong phần lớn hai thập kỷ qua, các công ty Mỹ đã hoàn trả cho cổ đông từ 80% trở lên, và đôi khi hơn 100% lợi nhuận của mình, dưới dạng cổ tức và mua lại cổ phiếu. Bắt đầu từ khoảng năm 2024, bạn có thể thấy sự phân kỳ khi lợi nhuận tăng nhanh hơn nhiều so với tiền mặt hoàn trả, và trong mười hai tháng gần nhất tính đến năm 2026, các công ty trong S&P 500 đã hoàn trả 63% lợi nhuận cho cổ đông, mức thấp chưa từng thấy kể từ năm 2004. Nhiều người từng chỉ trích các công ty Mỹ vì mua lại quá nhiều cổ phiếu và không tái đầu tư đủ vào hoạt động kinh doanh, nay lại chê trách chính những công ty đó vì cắt giảm mua lại cổ phiếu và đầu tư nhiều hơn vào capex AI, dẫn đến kết luận rằng những nhà phê bình này sẽ luôn tìm ra lỗi bất kể các công ty làm gì.
Lời giải cho bài toán kinh doanh AI: Hệ quả về kế toán và thị trường
Đúng là các khoản đầu tư khổng lồ vào capex AI đang được thúc đẩy bởi kỳ vọng rằng AI, với tư cách một ngành kinh doanh, sẽ không chỉ có một thị trường lớn mà còn là thị trường nơi những người chiến thắng có thể duy trì lợi nhuận khổng lồ trong dài hạn. Như tôi đã nêu trong bài viết về AI như một ngành kinh doanh, đây là một con đường hợp lý, nhưng có những bất đồng rất lớn về việc liệu đây có phải là kịch bản được kỳ vọng hay không, do những bất định ở cả ba tầng của câu chuyện kinh doanh - quy mô thị trường tiềm năng, kinh tế đơn vị/biên lợi nhuận hoạt động của các công ty trong ngành, và các hào kinh tế cùng lợi thế cạnh tranh giúp lợi nhuận bền vững. Vậy, hệ quả về kế toán và thị trường sẽ ra sao nếu con đường của AI đi chệch khỏi kỳ vọng? Trong bảng dưới đây, tôi phác họa các hệ quả kế toán và thị trường trong trường hợp ngành kinh doanh AI vận hành tốt hơn kỳ vọng trong việc mang lại tăng trưởng và lợi nhuận, cũng như nếu nó tệ hơn nhiều so với kỳ vọng:
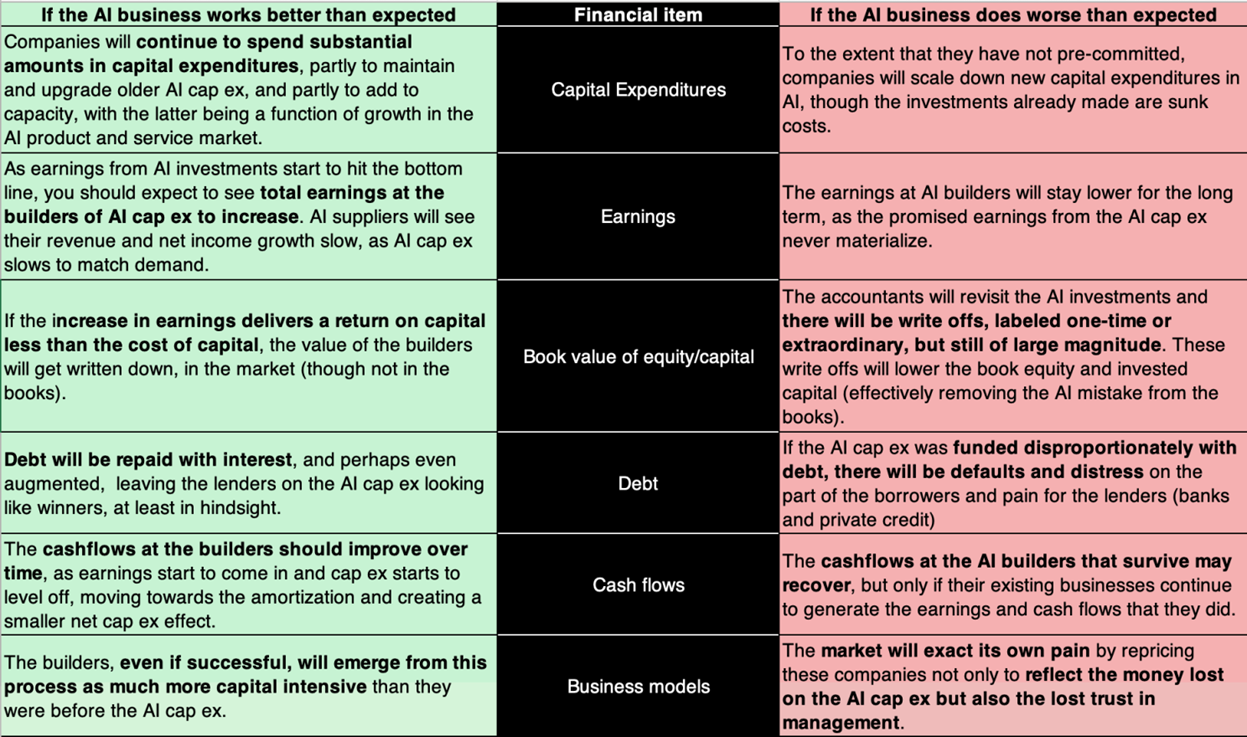
- Trong các kịch bản tốt nhất cho AI, những công ty đã đầu tư vào AI, ít nhất là xét chung, sẽ có thể mang lại không chỉ tăng trưởng lợi nhuận từ capex mà còn đủ lợi nhuận tăng thêm để tạo ra tỷ suất sinh lời trên capex AI vượt chi phí vốn của các khoản đầu tư đó. Các bên cho vay sẽ được hoàn trả đầy đủ cả lãi lẫn gốc, và dòng tiền của các bên xây dựng AI sẽ trở nên tích cực hơn, nhưng các công ty này, dù thành công, sẽ trở thành những doanh nghiệp rất khác so với khi họ mới bước vào lĩnh vực này, thâm dụng vốn hơn trước đây.
- Trong các kịch bản tồi tệ nhất cho AI, sẽ có một cuộc tàn sát cả về kế toán lẫn thị trường, khi kế toán viên xóa sổ phần lớn capex AI do không mang lại lợi nhuận như đã hứa hẹn, và dù dòng tiền có thể phục hồi, thị trường sẽ điều chỉnh định giá của các công ty này để phản ánh sự mất niềm tin vào ban lãnh đạo. Đối với các công ty phụ thuộc quá mức vào nợ vay cho capex AI, sẽ có các vụ vỡ nợ và tình trạng kiệt quệ tài chính gia tăng, và các bên cho vay cũng sẽ chịu thiệt hại.
Ngoài ra còn có các kịch bản trung gian, từ việc AI thành công ở mức vừa phải, khi các công ty đầu tư vào AI có thể thu được một phần lợi nhuận từ khoản đầu tư của mình nhưng không đủ để bù đắp chi phí vốn, đến thất bại ở mức vừa phải, khi một số công ty có thể biện minh cho khoản đầu tư của mình còn phần lớn thì không.
Vì những bất ngờ trong kinh doanh AI sẽ có cả hệ quả về thị trường lẫn kế toán, tôi xin mạnh dạn đoán rằng thị trường sẽ đi trước trong quá trình này và kế toán sẽ theo sau. Nói ngắn gọn, nếu AI vận hành tốt hơn (tệ hơn) kỳ vọng, bạn sẽ thấy giá cổ phiếu của các doanh nghiệp lấy AI làm trung tâm tăng (giảm) trước khi thấy kế toán viên phản ứng. Nói đơn giản, trong trường hợp AI không thực hiện được lời hứa của mình, việc chờ đến khi kế toán viên xóa sổ capex AI rồi mới bán cổ phiếu công ty AI của bạn có nghĩa là bạn đã chờ quá lâu.
Góc nhìn nhà đầu tư: Nhìn lại và hành động
Trong bài viết về AI như một ngành kinh doanh, tôi đã tập trung vào cuộc tranh luận giữa những người lạc quan về AI, vốn chỉ ra các thị trường khổng lồ (dù chưa được xác định cụ thể) cho sản phẩm và dịch vụ AI, và những người hoài nghi về AI, vốn lưu ý đến các khoản capex quá lớn. Trong khi cuộc tranh luận đó còn tiếp diễn, thị trường tài chính và doanh nghiệp không thể chờ đợi lời giải, và đang hành động ngay bây giờ, với các công ty thực hiện đầu tư capex và thị trường đưa kỳ vọng của mình về ý nghĩa của điều đó đối với lợi nhuận tương lai vào giá cổ phiếu. Điều đó đã biến không chỉ thị trường mà cả nền kinh tế thành một ván cược khổng lồ vào AI, với thành công sẽ minh chứng cho các công ty và nhà đầu tư đã đặt cược vào nó, còn thất bại sẽ thể hiện qua những khoản xóa sổ khổng lồ tại các công ty (dẫn đến thua lỗ) và giá cổ phiếu bị đánh giảm. Là nhà đầu tư, bạn có bốn lựa chọn, và thật không may, không lựa chọn nào cho bạn sự xa xỉ được đứng ngoài cuộc tranh luận về AI:
- Đặt cược toàn bộ vào chiến thắng của câu chuyện AI (và chiến thắng sớm): Lựa chọn đặt cược đầu tiên là tin rằng AI là một thế lực không thể ngăn cản, định sẵn sẽ thay đổi cách chúng ta sống và làm việc, với các doanh nghiệp AI gặt hái lợi ích từ sự đột phá. Đó là một câu chuyện hợp lý, dù nó đặt ra những câu hỏi đáng kể về chi phí kinh tế và xã hội của sự đột phá, cùng những bất đồng về tốc độ và mức độ của nó. Đó là câu chuyện mà Leo Aschenbrenner đã xây dựng quỹ Situational Awareness xoay quanh, và dù đòn bẩy quá mức, xuất phát từ sự ngạo mạn và niềm tin thái quá, đã khiến ông thất bại, bạn vẫn có thể mô phỏng chiến lược của ông, tức mua các công ty đột phá nhờ AI và/hoặc bán các công ty bị AI làm gián đoạn, dù với đòn bẩy thấp hơn nhiều, và chiến thắng trong dài hạn.
- Đi theo đồng thuận của thị trường: Trong thời đại mà chúng ta tôn sùng trí tuệ đám đông trong hầu hết mọi việc, bạn có thể xem xét thị trường đang định giá câu chuyện AI như thế nào và đi theo. Ít nhất ở thời điểm hiện tại, thị trường dường như đang phản ánh kỳ vọng rằng AI sẽ là một cuộc đột phá lớn, làm nảy sinh những doanh nghiệp lớn và giá trị, và đang chọn ra những người chiến thắng trong số các công ty hạ tầng AI (với Nvidia lớn nhất cho đến nay) và trong số các mô hình ngôn ngữ lớn (SpaceX trên thị trường đại chúng, OpenAI và Anthropic trên thị trường tư nhân). Dù tốt hay xấu, có thể bạn đã ngầm chọn con đường này nếu quỹ hưu trí và tiền tiết kiệm của bạn được đầu tư thụ động, tiếp cận một phần câu chuyện này qua quỹ S&P 500, và tiếp cận đầy đủ hơn nếu bạn mua quỹ toàn thị trường cho cổ phiếu Mỹ.
- Trở thành người hoài nghi AI: Có nhiều lý do để hoài nghi về câu chuyện AI, và với một số người, sự hoài nghi đó có thể dẫn đến niềm tin rằng AI sẽ không trở thành một ngành kinh doanh khả thi, hoặc ít nhất không đủ lớn để duy trì mức định giá và đầu tư mà bạn đang thấy. Dù niềm tin đó có thể chưa đủ mạnh để bạn hành động, bạn có thể hướng các khoản đầu tư mới của mình tránh xa lĩnh vực AI, đầu tư vào những doanh nghiệp ít có khả năng bị AI thay đổi nhất (chế biến thực phẩm và giải trí) và vào những khu vực địa lý nơi AI ít có khả năng trở thành mối đe dọa, như EU (có lẽ do quy định pháp lý) và một số khu vực châu Á (vì AI quá đắt để thay thế lao động con người trong nhiều ngành).
- Bán tháo vì câu chuyện AI: Nếu niềm tin rằng AI sẽ thất bại của bạn trở thành xác tín rằng thất bại sắp xảy ra, bạn có thể cố gắng chủ động kiếm lời từ nhận định đó. Ở mức tối thiểu, bạn nên giảm tỷ trọng cổ phiếu, đặc biệt là cổ phiếu Mỹ, bằng cách bán bớt cổ phiếu nắm giữ và chuyển số tiền đó sang tiền mặt. Nếu bạn chấp nhận rủi ro cao hơn, bạn có thể bán khống các công ty có giá tăng vọt nhờ câu chuyện AI và có lẽ mua vào các công ty mà AI được cho là sẽ làm gián đoạn, đảo ngược chiến lược của Leo Aschenbrenner. Đây chưa phải là chiến lược thành công đối với nhiều nhà giao dịch và nhà đầu tư đã thử nó trong hai năm qua, và cần nhớ câu ngạn ngữ rằng thị trường có thể phi lý lâu hơn khả năng bạn trụ vững về tài chính.
Cá nhân tôi chọn phương án "đồng thuận của thị trường" cho phần lớn danh mục đầu tư của mình, vì tôi đang nắm giữ năm trong số bảy cổ phiếu Mag Seven (tất cả trừ Tesla và Nvidia), và bốn trong số đó (Amazon, Alphabet, Meta và Microsoft) là những nhà đầu tư lớn vào capex AI, nhưng số tiền mới bổ sung vào danh mục của tôi trong một hai năm qua phần lớn được chuyển vào tiền mặt (trái phiếu kho bạc ngắn hạn, lợi suất 4%), khiến danh mục của tôi nắm giữ nhiều tiền mặt hơn bình thường. Chắc chắn tôi đã bỏ lỡ một phần lợi nhuận khi làm vậy, nhưng điều đó giúp tôi ngủ ngon hơn, và lời khuyên của tôi dành cho bạn là hãy tìm một lối đi trong khu rừng AI giúp bạn cũng vượt qua được "bài kiểm tra giấc ngủ".
Còn một mảnh ghép cuối cùng của bài toán này đáng để theo dõi, đó là một phần danh mục đầu tư của bạn chưa hiện diện (ít nhất là lúc này) trong các tài sản nắm giữ. Thu nhập bạn sẽ kiếm được từ nghề nghiệp của mình trong suốt phần còn lại của cuộc đời làm việc chính là vốn con người, và nếu bạn tin rằng sự gián đoạn từ AI đang nhắm đến nghề nghiệp của mình, bạn nên hướng vốn tài chính tránh xa những doanh nghiệp chịu ảnh hưởng lớn nhất từ sự gián đoạn của AI để cân bằng danh mục. Tôi đã đủ lớn tuổi để không còn bận tâm nhiều đến cấu phần này, vì số năm làm việc còn lại của tôi không nhiều, nhưng nếu bạn trẻ hơn tôi nhiều, điều này có thể thay đổi cuộc chơi đầu tư của bạn.
Bài viết gốc: https://www.linkedin.com/pulse/earnings-cashflows-stock-prices-ai-cap-ex-effect-rolls-damodaran-mh8yf/